Level 0 Geldanlage- & ETF-Grundlagen · Teil 15/16
Die Rentenlücke: Kapitalbedarf und Entnahme berechnen
Zwei Fragen bestimmen die Rechnung für den Ruhestand. Beide lassen sich mit Rechnern auf Alysly durchspielen. Die Ergebnisse hängen stark von den angenommenen Renditen ab, die niemand vorab kennt.
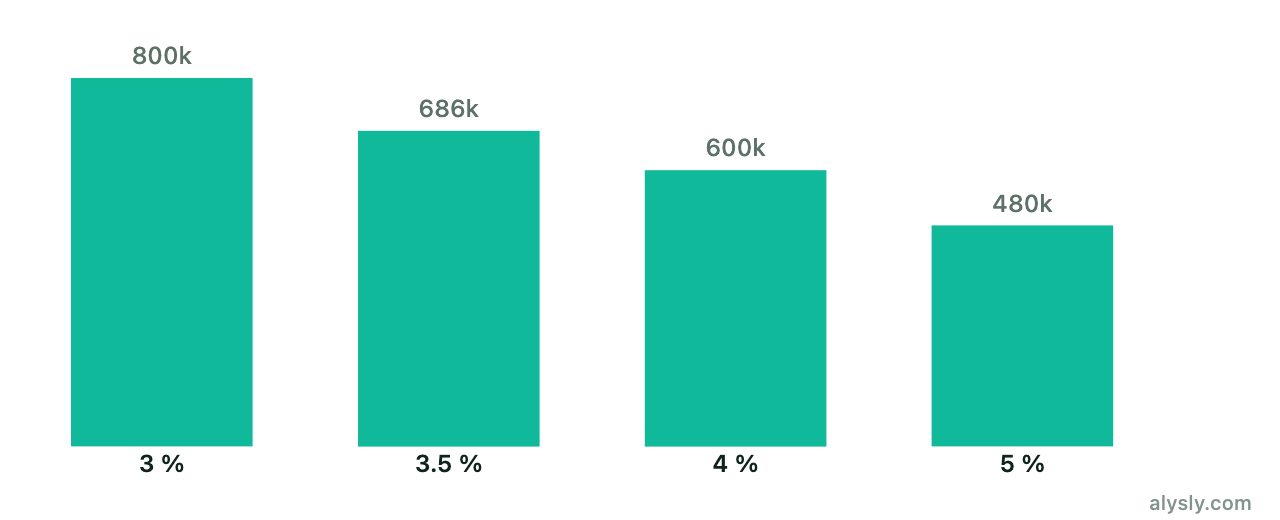
1. Wie viel Kapital erfordert ein Bedarf?
Der FIRE-Rechner leitet aus Jahresbedarf und Entnahmerate das Kapitalziel ab. Die häufig genannte 4-%-Regel stammt aus US-Daten der Vergangenheit und ist eine Faustregel, keine Garantie.
2. Wie lange reicht ein Depot?
Der Entnahmeplan-Rechner zeigt, wie viele Jahre ein Depot bei gegebener Monatsentnahme und Rendite reicht. Er zeigt auch, ob die Erträge die Entnahme dauerhaft decken würden.
Inflation
Ein heute bezifferter Bedarf steigt mit der Teuerung. Was ein Betrag in einigen Jahrzehnten noch wert ist, rechnet der Inflations-Rechner.
Ein Rechenbeispiel
Angenommen, der Bedarf liegt bei 2.500 € netto im Monat und die gesetzliche Rente bei 1.600 € netto. Die Lücke beträgt dann 900 € im Monat oder 10.800 € im Jahr. Bei einer Entnahmerate von 4 % entspricht das einem Kapital von 270.000 €, bei 3 % von 360.000 €.
Liegt der Ruhestand noch 25 Jahre entfernt, verschiebt die Inflation die Rechnung. Bei 2 % im Jahr kosten heutige 900 € dann 1.477 €. Das Kapital für 4 % Entnahme steigt auf rund 443.000 €.
Woher die Zahlen kommen
Die Deutsche Rentenversicherung verschickt ab dem 27. Lebensjahr jährlich eine Renteninformation mit der bisher erworbenen Rente und einer Hochrechnung. Die Beträge darin sind brutto. Davon gehen Beiträge zur Kranken- und Pflegeversicherung und gegebenenfalls Steuern ab, bevor ein Nettobetrag mit dem eigenen Bedarf vergleichbar wird.
Was die Rechnung nicht enthält
- Betriebliche und private Renten, Mieteinnahmen oder andere Einkommen, die die Lücke verkleinern.
- Steuern auf die Rente und auf Kapitalerträge im Ruhestand.
- Die Dauer des Ruhestands: Je länger entnommen wird, desto vorsichtiger fällt eine tragbare Entnahmerate aus.
- Rentenanpassungen: Die gesetzliche Rente steigt in der Regel jedes Jahr zum 1. Juli. Wie stark, hängt von der Lohnentwicklung ab und wird jährlich neu festgelegt.
Nur Information, keine Anlage- oder Rentenberatung.