Entnahmeplan
Der Rechner zeigt, wie viele Jahre ein Depot hält, wenn jeden Monat ein fester Betrag entnommen wird und das restliche Kapital weiter angelegt bleibt. Eingaben sind Startkapital, monatliche Entnahme und erwartete Rendite.
So rechnet der Rechner
Jeden Monat wächst das Depot um ein Zwölftel der Jahresrendite, danach wird die Entnahme abgezogen. Das wiederholt sich, bis das Kapital aufgebraucht ist. Die Zahl der Monate bis dahin, geteilt durch zwölf, ist die Laufzeit.
Decken die monatlichen Erträge die Entnahme bereits, schrumpft das Kapital nie. Der Rechner meldet dann „unbegrenzt“. Das ist der Fall, sobald Startkapital × Jahresrendite ÷ 12 mindestens so groß ist wie die Entnahme. Die Entnahmerate zeigt die jährliche Entnahme im Verhältnis zum Startkapital.
Rechenbeispiele
| Startkapital | Entnahme / Monat | Rendite | Entnahmerate | Depot reicht für |
|---|---|---|---|---|
| 500.000 € | 1.500 € | 5 % | 3,6 % | unbegrenzt |
| 500.000 € | 2.000 € | 5 % | 4,8 % | unbegrenzt |
| 500.000 € | 2.000 € | 3 % | 4,8 % | 32,8 Jahre |
| 500.000 € | 2.000 € | 0 % | 4,8 % | 20,8 Jahre |
| 500.000 € | 2.500 € | 5 % | 6,0 % | 35,9 Jahre |
| 500.000 € | 3.000 € | 5 % | 7,2 % | 23,8 Jahre |
Bei 5 % Rendite bringen 500.000 € im Monat rund 2.083 € Ertrag. 2.000 € Entnahme bleiben darunter, das Kapital hält rechnerisch unbegrenzt. Schon 500 € mehr Entnahme verkürzen die Laufzeit auf 36 Jahre, 1.000 € mehr auf 24 Jahre.
Was der Rechner nicht abbildet
- Reihenfolge der Renditen. Der Rechner verzinst jeden Monat gleich. Fällt der Markt in den ersten Jahren der Entnahme stark, muss mehr verkauft werden, und das verkaufte Kapital fehlt später bei der Erholung. Dieses Reihenfolgerisiko kann die Laufzeit deutlich verkürzen, auch wenn die Durchschnittsrendite gleich bleibt.
- Inflation. Die Entnahme bleibt über alle Jahre gleich. Bei 2 % Inflation kaufen 2.000 € nach 20 Jahren nur noch so viel wie heute rund 1.350 €. Wer die Entnahme jährlich anhebt, leert das Depot schneller.
- Steuern und Kosten. Beim Verkauf fällt Abgeltungsteuer auf den Gewinnanteil an. Die Rendite sollte Fondskosten bereits enthalten.
Wie groß das Kapital sein muss, um mit einer bestimmten Entnahmerate zu leben, rechnet der FIRE-Rechner . Wie sich Ausschüttungen statt Verkäufen auswirken, zeigt der Ausschüttungs-Rechner .
Weitere Rechner und Werkzeuge stehen in der Werkzeugübersicht.
Aktuelle Investment-Analysen
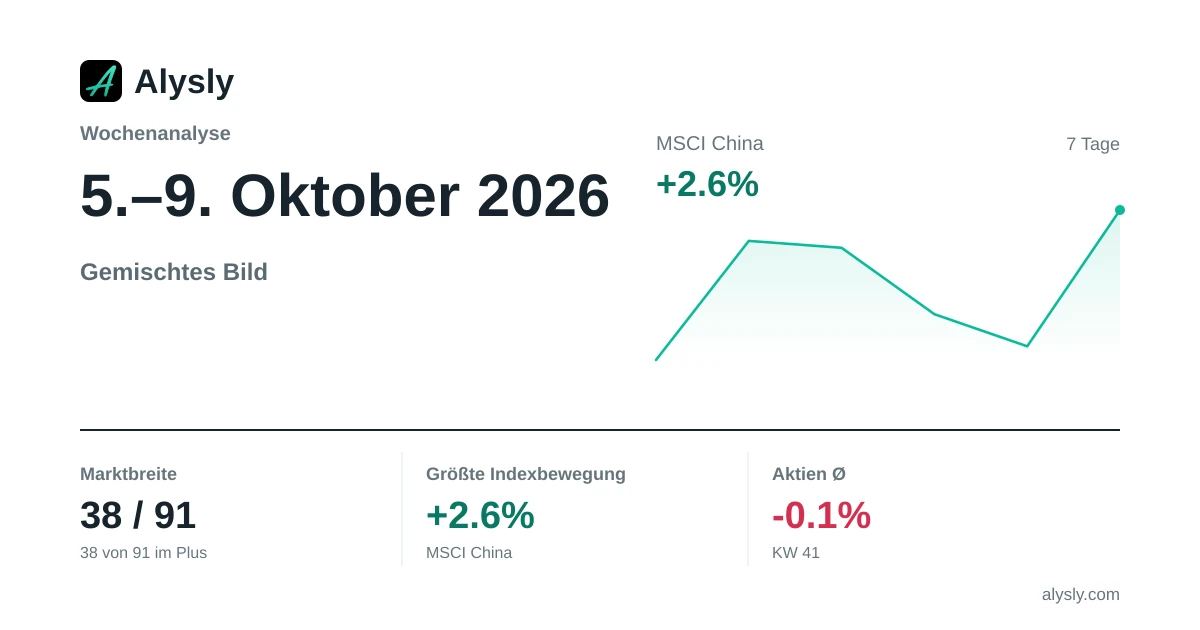 · Gemischt
Wochenanalyse: Wochengewinner MSCI China (+2,6 %) · 5.–9. Oktober 2026
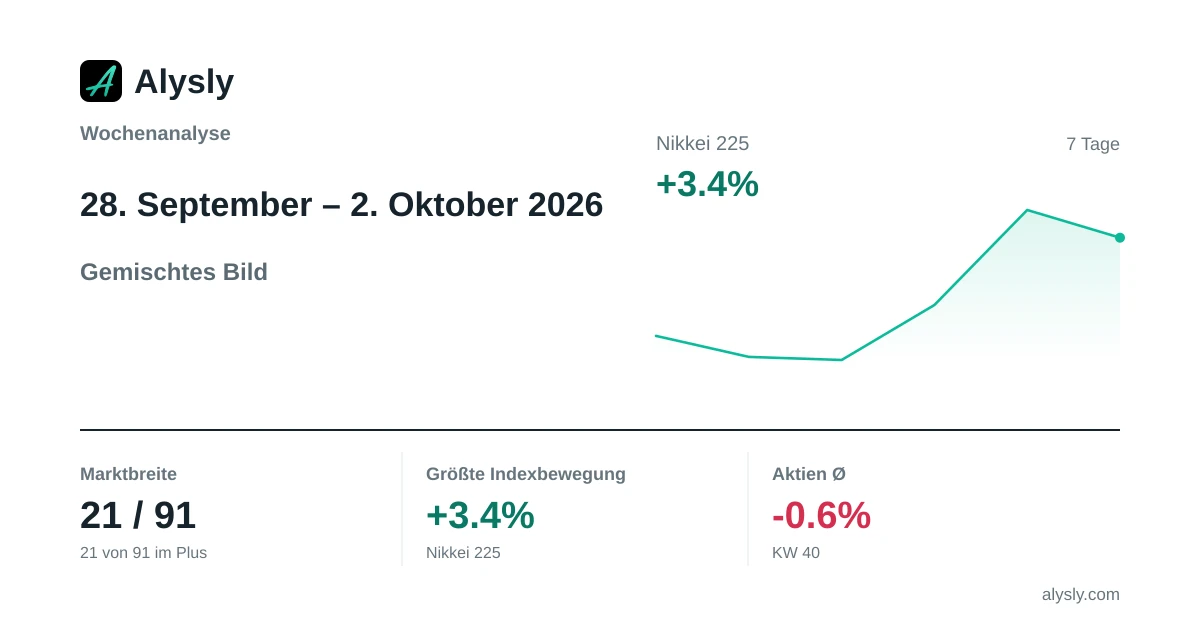 · Gemischt
Wochenanalyse: Nikkei 225 prägt die Börsenwoche (+3,4 %) · 28. September – 2. Oktober 2026
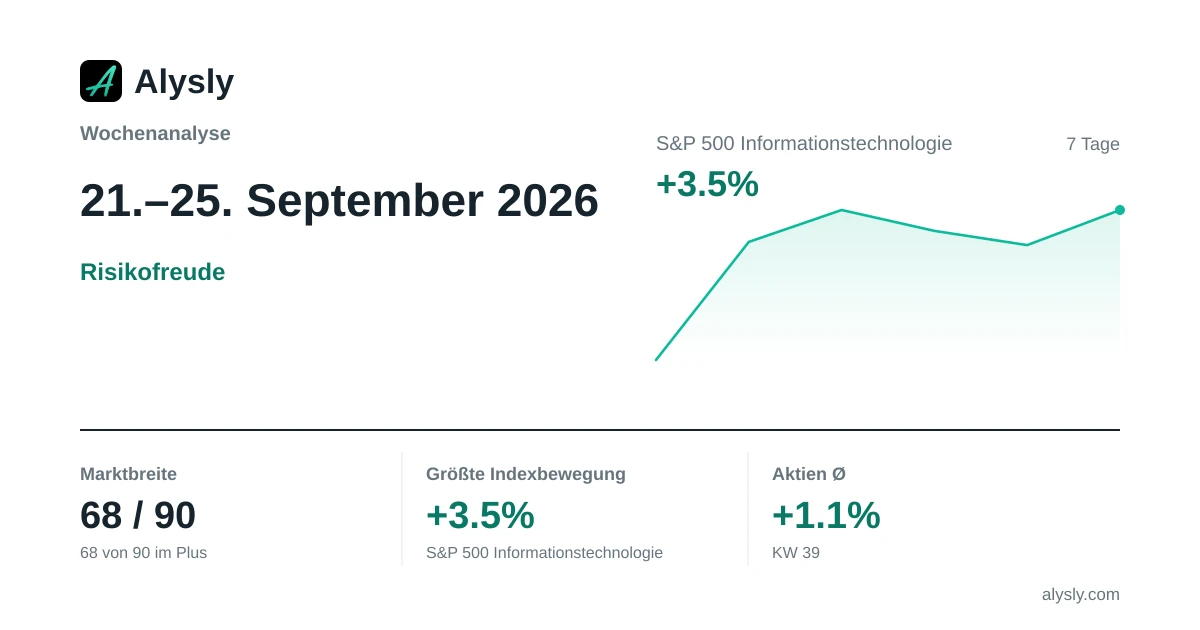 · Risk-on
Wochenanalyse: Wochengewinner S&P 500 Informationstechnologie (+3,5 %) · 21.–25. September 2026
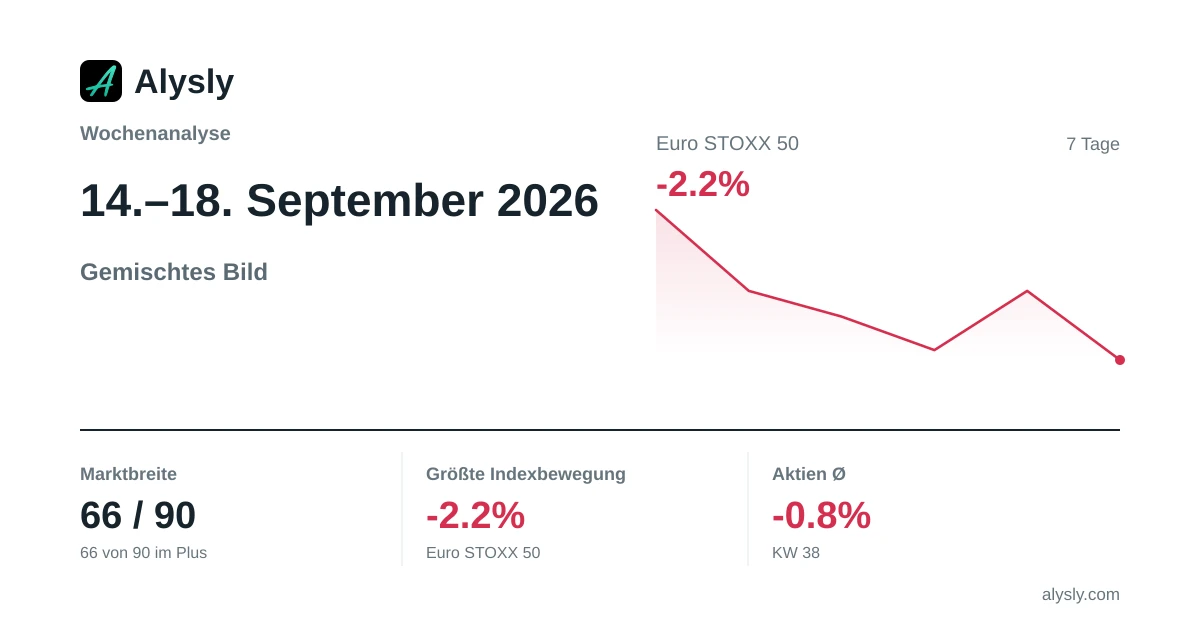 · Gemischt
Wochenanalyse: Euro STOXX 50 belastet die Börsenwoche (-2,2 %) · 14.–18. September 2026
 · Risk-off
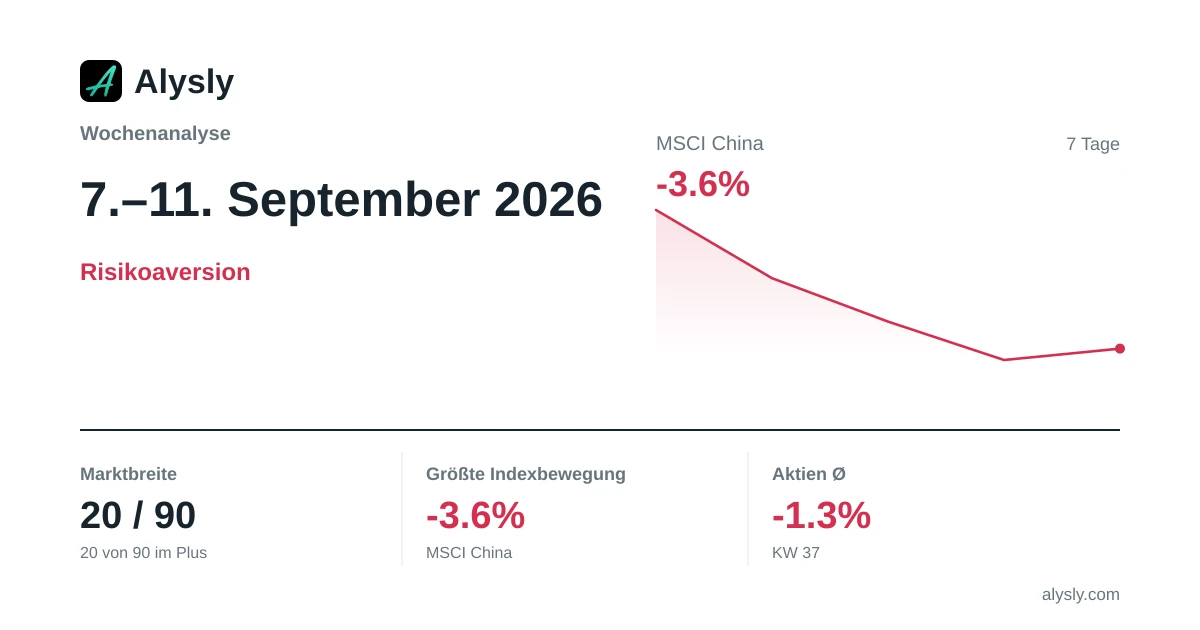
Wochenanalyse: Wochenverlierer MSCI China (-3,6 %) · 7.–11. September 2026