Sparziel-Rechner
Der Rechner rechnet vom Ziel rückwärts: Welche Sparrate braucht es jeden Monat, damit nach einer bestimmten Zahl von Jahren ein Zielbetrag erreicht ist? Eingaben sind Zielbetrag, vorhandenes Startkapital, Zeitraum und erwartete Rendite.
So rechnet der Rechner
Zuerst verzinst er das Startkapital über den ganzen Zeitraum. Was bis zum Ziel dann noch fehlt, muss aus den Raten kommen. Die Rate ist der Betrag, der monatlich eingezahlt und mit einem Zwölftel der Jahresrendite pro Monat verzinst genau diese Lücke schließt. Das ist die Umkehrung der Sparplan-Rechnung.
Die Ergebniszeilen zeigen die Rate, die Summe aller Einzahlungen einschließlich Startkapital und den Anteil, der aus Zinsen und Zinseszins stammt. Reicht das Startkapital allein, meldet der Rechner eine Rate von 0 €.
Rechenbeispiele
Ziel 100.000 €:
| Startkapital | Zeitraum | Rendite | Rate pro Monat | Eingezahlt | davon Zinsertrag |
|---|---|---|---|---|---|
| 0 € | 10 Jahre | 6 % | 610,21 € | 73.225 € | 26.775 € |
| 0 € | 15 Jahre | 6 % | 343,86 € | 61.894 € | 38.106 € |
| 0 € | 20 Jahre | 6 % | 216,43 € | 51.943 € | 48.057 € |
| 0 € | 15 Jahre | 3 % | 440,58 € | 79.305 € | 20.695 € |
| 0 € | 15 Jahre | 0 % | 555,56 € | 100.000 € | 0 € |
| 20.000 € | 15 Jahre | 6 % | 175,09 € | 51.515 € | 48.485 € |
Zehn Jahre mehr Zeit, von 10 auf 20 Jahre, senken die nötige Rate um fast zwei Drittel. Bei 0 % Rendite ist die Rechnung reine Division: 100.000 € verteilt auf 180 Monate.
Wie belastbar das Ergebnis ist
- Die Rendite ist eine Annahme. Mit 6 % sieht das Ziel näher aus als mit 3 %. Wer mit einer vorsichtigeren Rendite rechnet, bekommt eine höhere Rate und damit einen Puffer.
- Kurse schwanken. Der Rechner verzinst jeden Monat gleich. Liegt das Ziel an einem festen Datum, etwa bei einer Anschaffung, kann ein Kursrückgang kurz davor den Betrag verfehlen lassen. Die Streuung möglicher Ergebnisse zeigt die Monte-Carlo-Simulation .
- Steuern, Kosten und Inflation sind nicht abgezogen. Ein Ziel von 100.000 € in 15 Jahren entspricht bei 2 % Inflation heute etwa 74.000 € Kaufkraft. Das lässt sich mit dem Inflationsrechner nachrechnen.
Die Gegenrichtung, also was aus einer festen Rate wird, rechnet der ETF-Sparplan-Rechner . Warum eine Einmalanlage und ein Sparplan unterschiedlich verlaufen, erklärt der Artikel Sparplan oder Einmalanlage .
Weitere Rechner und Werkzeuge stehen in der Werkzeugübersicht.
Aktuelle Investment-Analysen
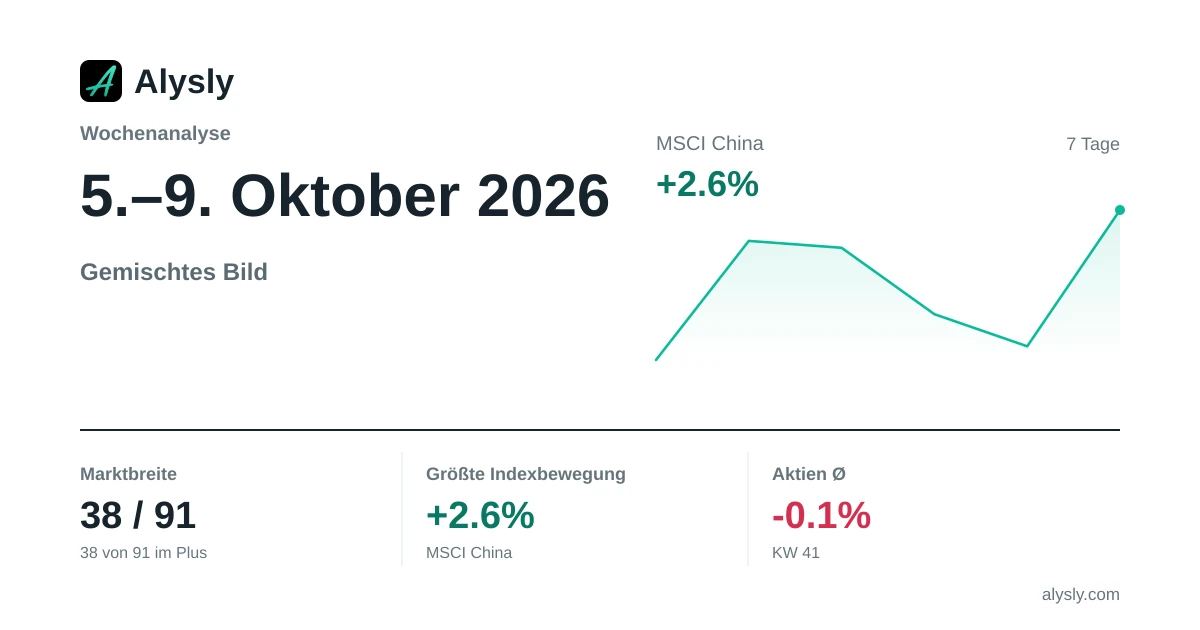 · Gemischt
Wochenanalyse: Wochengewinner MSCI China (+2,6 %) · 5.–9. Oktober 2026
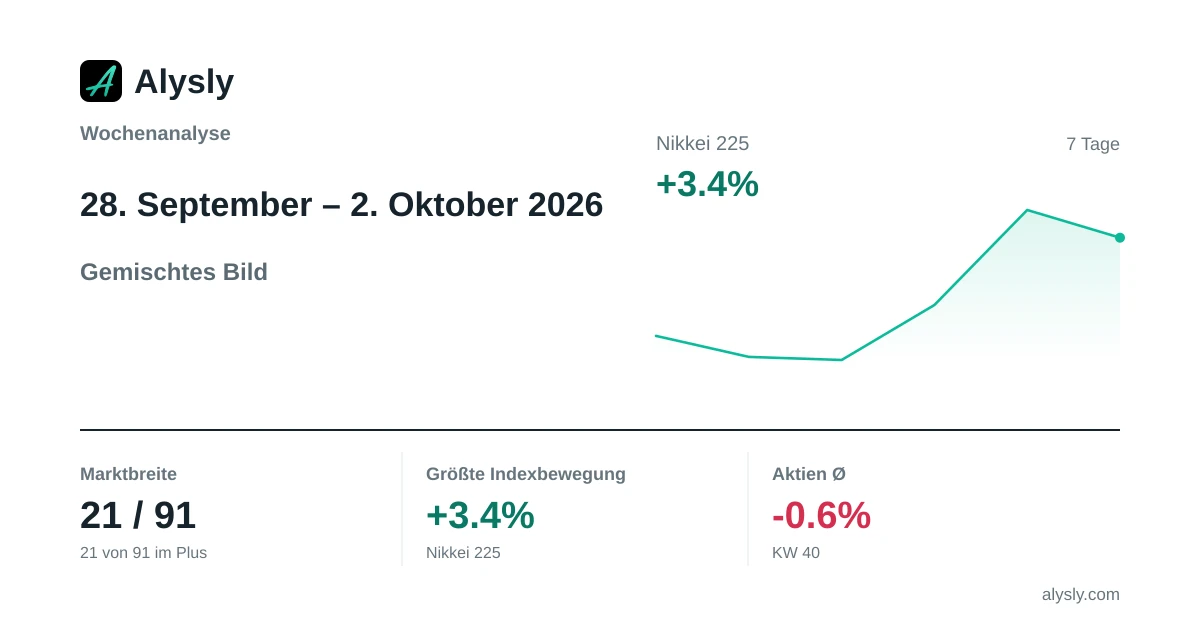 · Gemischt
Wochenanalyse: Nikkei 225 prägt die Börsenwoche (+3,4 %) · 28. September – 2. Oktober 2026
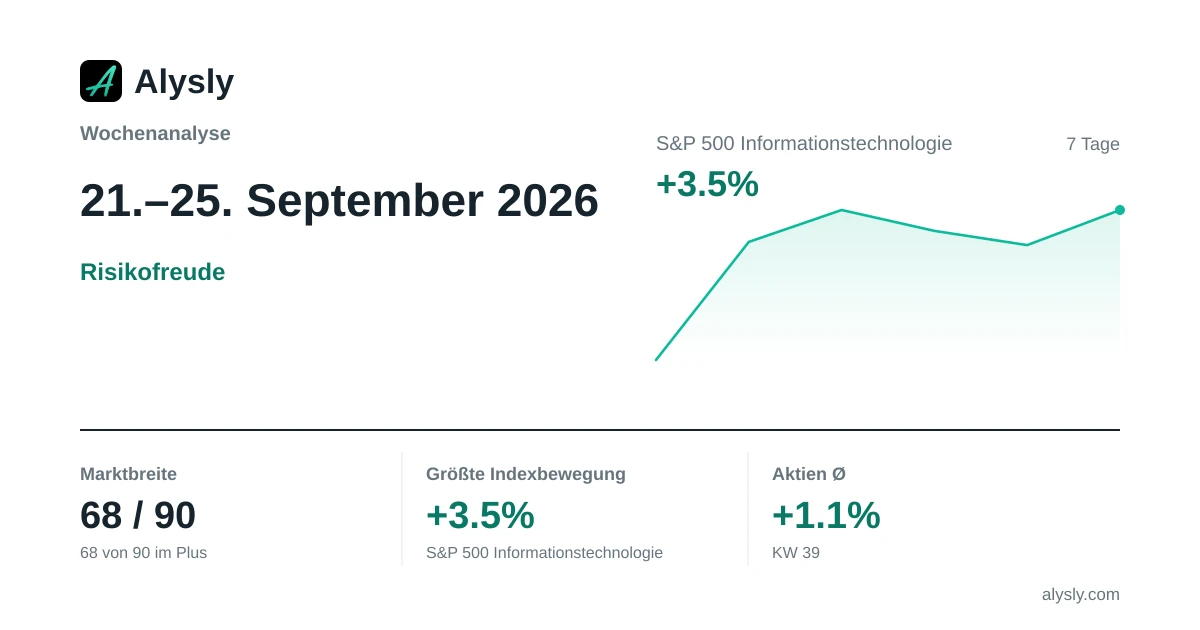 · Risk-on
Wochenanalyse: Wochengewinner S&P 500 Informationstechnologie (+3,5 %) · 21.–25. September 2026
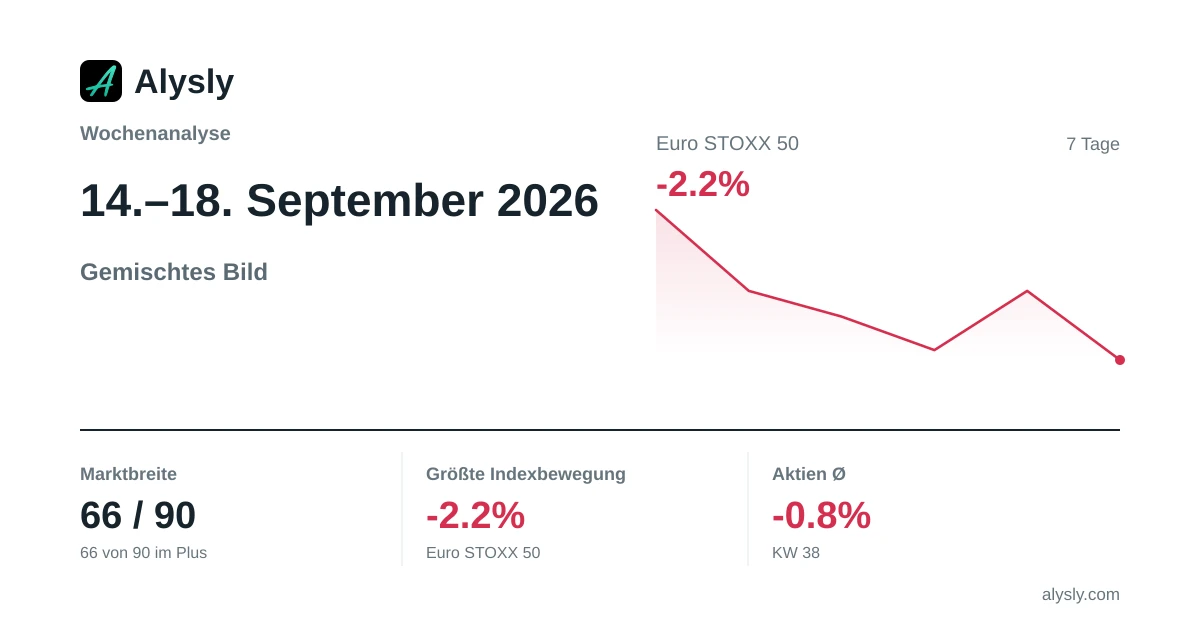 · Gemischt
Wochenanalyse: Euro STOXX 50 belastet die Börsenwoche (-2,2 %) · 14.–18. September 2026
 · Risk-off
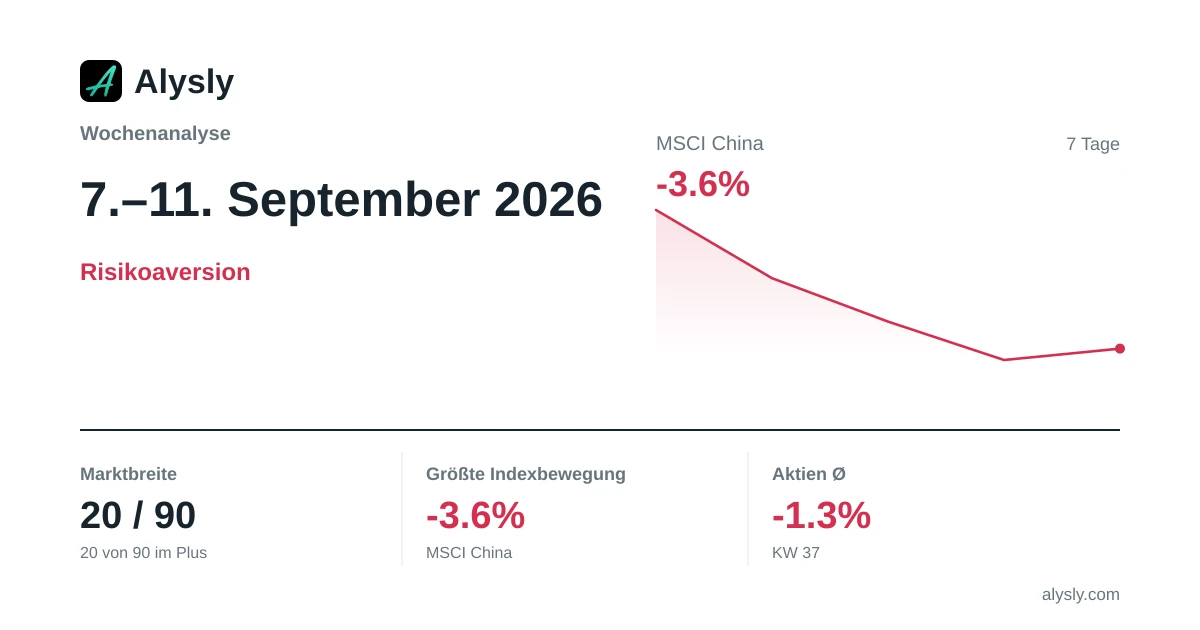
Wochenanalyse: Wochenverlierer MSCI China (-3,6 %) · 7.–11. September 2026