Monte-Carlo-Sparplan-Rechner
Ein normaler Sparplan-Rechner verzinst jedes Jahr gleich. Kurse tun das nicht. Die Simulation rechnet denselben Sparplan 2.000-mal mit zufällig schwankenden Monatsrenditen durch und zeigt, wie weit die Ergebnisse auseinanderliegen können.
So rechnet die Simulation
Eingaben sind Startkapital, monatliche Sparrate, Laufzeit, erwartete Rendite, Volatilität und ein Zielkapital. Für jeden Monat zieht die Simulation eine Rendite aus einer Normalverteilung. Deren Mittelwert ist die Jahresrendite geteilt durch 12, die Streuung die Jahresvolatilität geteilt durch die Wurzel aus 12. Der Depotwert wächst um diese Rendite, dann kommt die Sparrate dazu. Fällt er rechnerisch unter null, bleibt er bei null.
Nach 2.000 Verläufen sortiert die Simulation die Endwerte und liest drei Stellen ab:
- Pessimistisch (10 %): 10 % der Verläufe endeten schlechter, 90 % besser.
- Median (50 %): Die Hälfte endete darunter, die Hälfte darüber.
- Optimistisch (90 %): Nur 10 % der Verläufe endeten besser.
Die Chance auf das Ziel ist der Anteil der Verläufe, die das Zielkapital erreicht haben. Das Diagramm zeigt diese drei Stellen für jedes Jahr als Fächer.
Rechenbeispiel
10.000 € Startkapital, 300 € im Monat, 20 Jahre, 7 % erwartete Rendite, Ziel 200.000 €. Eingezahlt werden 82.000 €. Jede Simulation würfelt neu, die Werte schwanken deshalb von Aufruf zu Aufruf um einige Tausend Euro.
| Volatilität | 10 % | Median | 90 % | Chance auf 200.000 € |
|---|---|---|---|---|
| 5 % | rund 158.000 € | rund 194.000 € | rund 239.000 € | rund 42 % |
| 15 % | rund 97.000 € | rund 173.000 € | rund 326.000 € | rund 38 % |
| 25 % | rund 57.000 € | rund 139.000 € | rund 395.000 € | rund 32 % |
Mit einer festen Rendite von 7 % ergäben sich rund 197.000 €. Der Median liegt darunter, und zwar umso weiter, je stärker die Renditen schwanken. Der Grund ist rechnerisch: Nach −20 % braucht es +25 %, um wieder beim Ausgangswert zu sein. Schwankungen kosten Wachstum, auch wenn die durchschnittliche Rendite gleich bleibt. Zum Vergleich aus unseren Kursreihen: Der S&P 500 schwankte von 2017 bis 2026 mit rund 16 % pro Jahr, gemessen an Monatsrenditen. Bitcoin kam seit Juli 2024 auf rund 45 %.
Grenzen des Modells
- Normalverteilung. Echte Monatsrenditen haben häufiger extreme Ausreißer, als die Normalverteilung annimmt. Crashs wie 2008 oder März 2020 sind im Modell seltener als in der Wirklichkeit.
- Unabhängige Monate. Jeder Monat ist ein neuer Zufall. Längere Abwärtsphasen, in denen mehrere schlechte Monate aufeinanderfolgen, bildet das Modell nur zufällig ab.
- Keine Kosten und Steuern. Die erwartete Rendite sollte Kosten schon enthalten. Steuern sind nicht abgezogen.
- Die Eingaben bestimmen alles. Rendite und Volatilität sind Annahmen. Die Simulation zeigt, wie breit Ergebnisse bei diesen Annahmen streuen, nicht, welche Rendite ein Markt bringt.
Die gleichmäßig verzinste Rechnung ohne Schwankungen zeigt der ETF-Sparplan-Rechner . Wie echte Jahresrenditen je Kauf- und Verkaufsjahr verteilt waren, zeigt das Rendite-Dreieck .
Weitere Rechner und Werkzeuge stehen in der Werkzeugübersicht.
Aktuelle Investment-Analysen
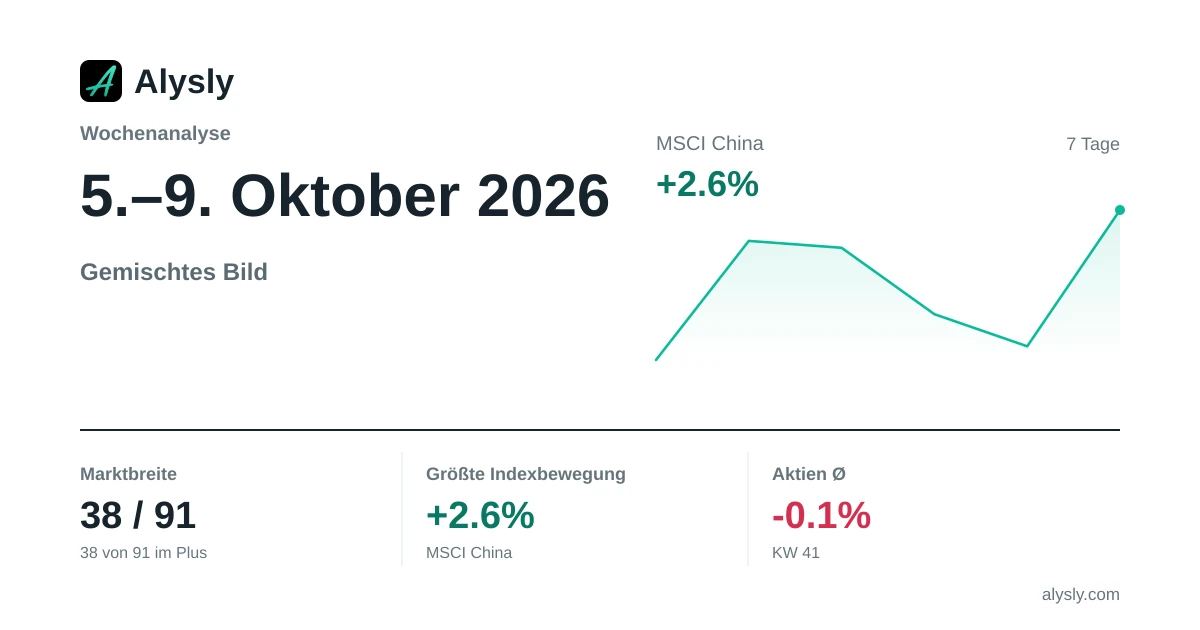 · Gemischt
Wochenanalyse: Wochengewinner MSCI China (+2,6 %) · 5.–9. Oktober 2026
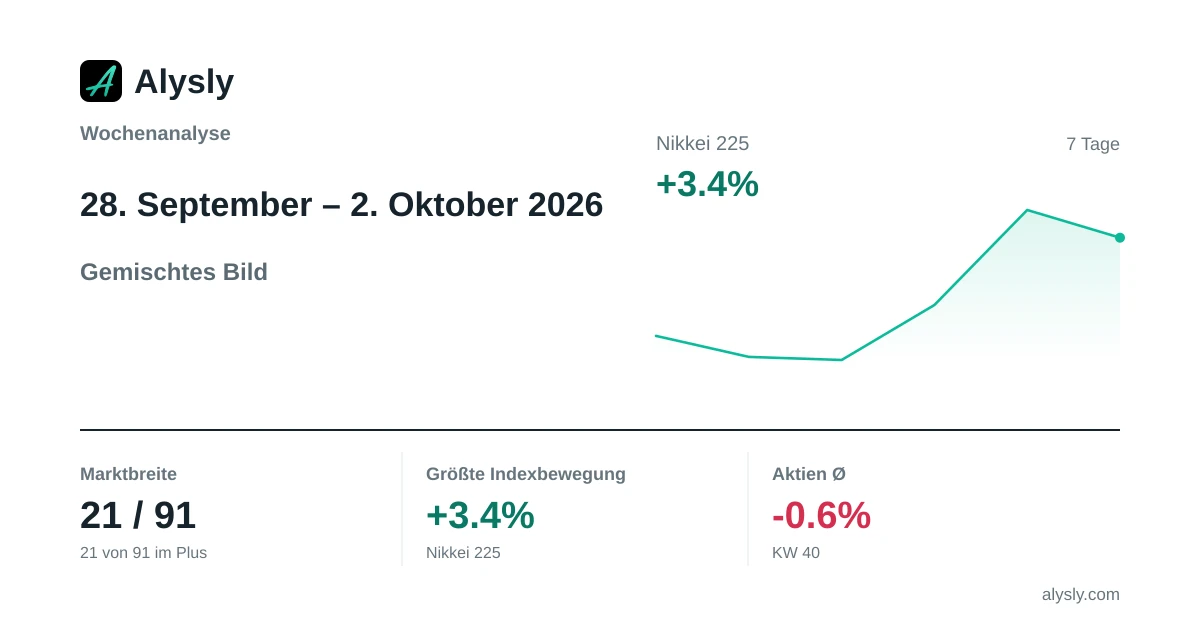 · Gemischt
Wochenanalyse: Nikkei 225 prägt die Börsenwoche (+3,4 %) · 28. September – 2. Oktober 2026
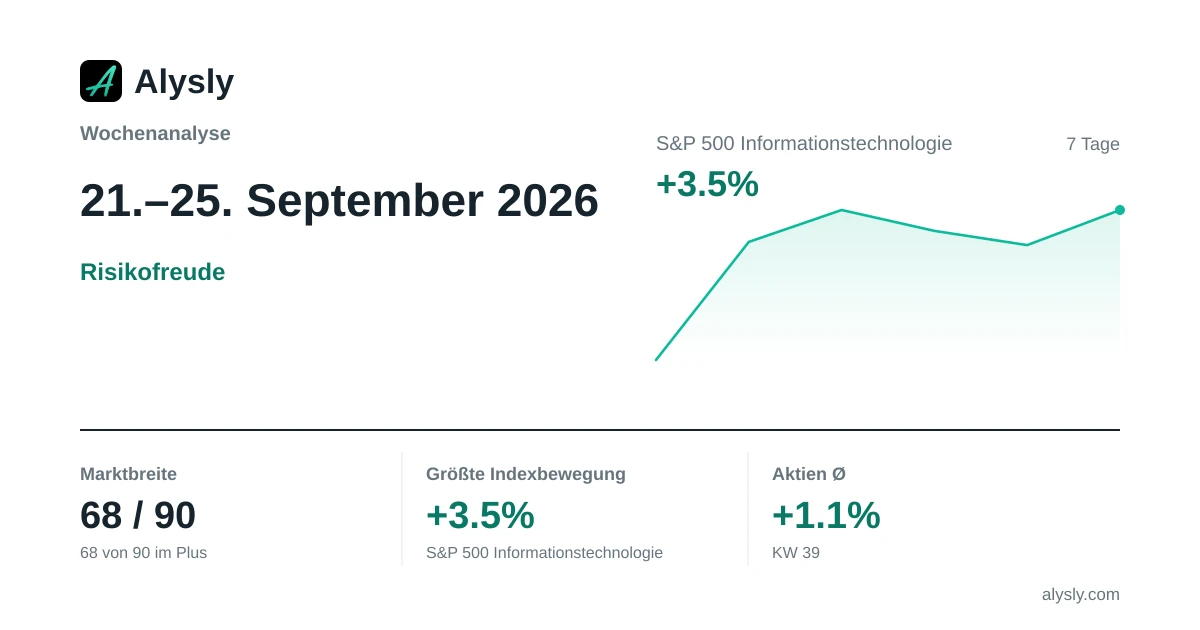 · Risk-on
Wochenanalyse: Wochengewinner S&P 500 Informationstechnologie (+3,5 %) · 21.–25. September 2026
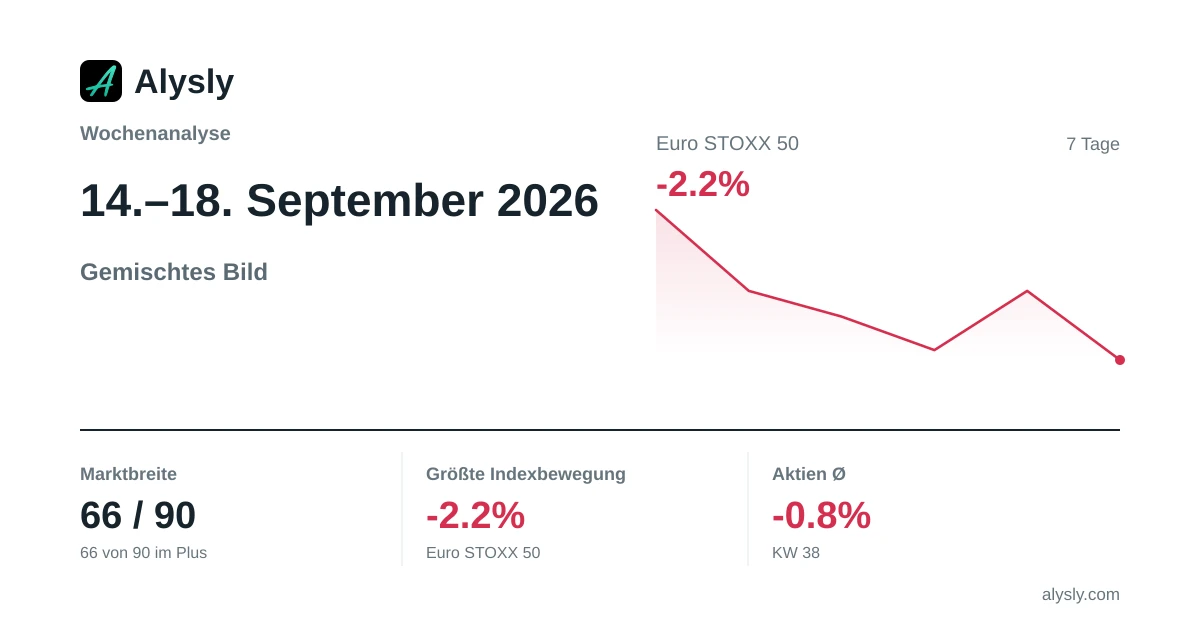 · Gemischt
Wochenanalyse: Euro STOXX 50 belastet die Börsenwoche (-2,2 %) · 14.–18. September 2026
 · Risk-off
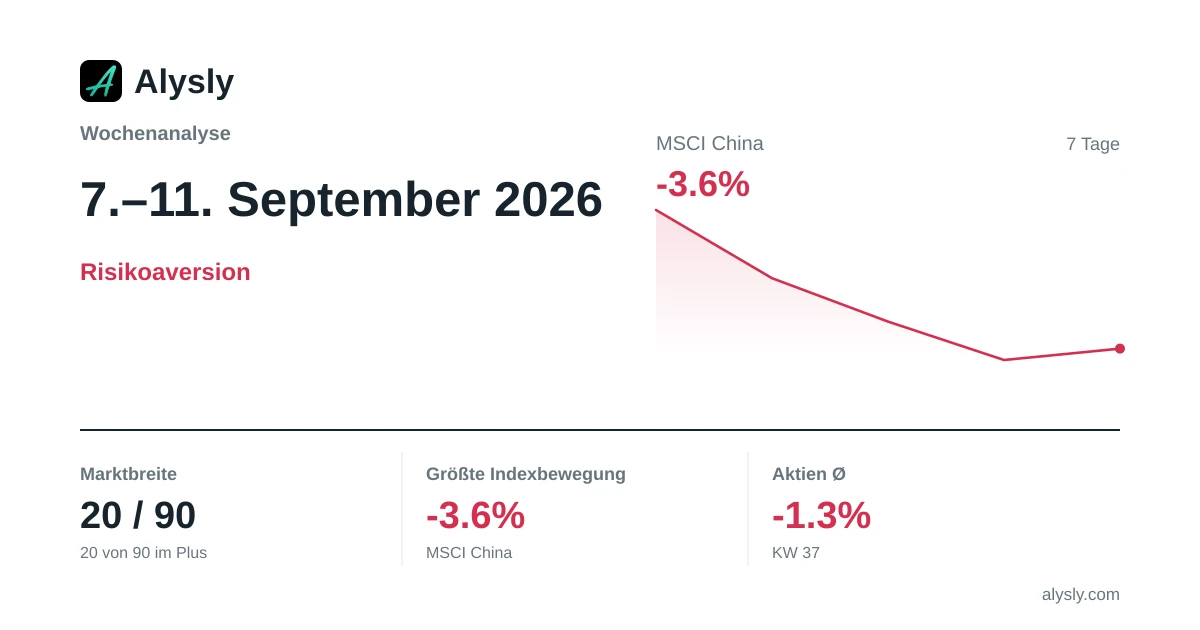
Wochenanalyse: Wochenverlierer MSCI China (-3,6 %) · 7.–11. September 2026