ETF-Portfolio-Backtester
Der Backtester rechnet eine Mischung aus Aktienindizes, Edelmetallen, Rohstoffen, Währungen und Krypto mit frei wählbaren Anteilen zurück. Er zeigt, wie sich 10.000 € in dieser Aufteilung entwickelt hätten, und welche Verluste unterwegs aufgetreten wären. Vergangene Werte sind keine Prognose.
So rechnet der Backtester
Zur Auswahl stehen 16 Reihen aus unseren Kursdaten. Die Aktienindizes S&P 500, Nasdaq 100, Russell 2000 und Dow Jones laufen über ihre Futures. Dazu kommen Gold, Silber, Platin und Palladium, WTI- und Brent-Öl, Kupfer, die Wechselkurse EUR/USD, GBP/USD und USD/JPY sowie Bitcoin und Ethereum.
- Von jeder Reihe zählt der letzte Kurs eines Monats.
- Gerechnet wird nur über die Monate, die alle gewählten Positionen gemeinsam haben. Die kürzeste Reihe bestimmt den Zeitraum.
- Die Anteile werden auf 100 % normiert und jeden Monat wiederhergestellt. Steigt Gold stärker als der S&P 500, wird rechnerisch zurückgeschichtet.
- Die Monatsrendite des Portfolios ist die gewichtete Summe der Monatsrenditen der Positionen.
Daraus entstehen die Kennzahlen: Rendite p. a. ist die jährliche Durchschnittsrendite über den Zeitraum. Max. Drawdown ist der größte Rückgang von einem Höchststand bis zum folgenden Tiefpunkt. Volatilität ist die Standardabweichung der Monatsrenditen, auf ein Jahr hochgerechnet. Dazu kommen bestes und schlechtestes Kalenderjahr.
Beispiele aus den Kursdaten
Monatswerte bis September 2026 (Stand 16.09.2026):
| Mischung | Zeitraum | Aus 10.000 € | Rendite p. a. | Max. Drawdown | Volatilität |
|---|---|---|---|---|---|
| 100 % S&P 500 | 04/2017–09/2026 | 29.029 € | 12,0 % | −24,3 % | 16,1 % |
| 100 % Gold | 01/2023–09/2026 | 20.642 € | 21,9 % | −23,9 % | 17,5 % |
| 60 % S&P 500, 40 % Gold | 01/2023–09/2026 | 18.640 € | 18,5 % | −8,6 % | 11,0 % |
| 100 % Bitcoin | 07/2024–09/2026 | 11.791 € | 7,9 % | −49,4 % | 44,9 % |
| 80 % S&P 500, 20 % Bitcoin | 07/2024–09/2026 | 12.655 € | 11,5 % | −13,9 % | 15,9 % |
Die Mischung aus S&P 500 und Gold hatte im gleichen Zeitraum einen deutlich kleineren Drawdown als jede der beiden Positionen allein. Die Zeiträume unterscheiden sich allerdings stark. Ein Vergleich zwischen Zeilen mit verschiedenen Zeiträumen sagt wenig, und drei Jahre sind für Aussagen über Anlageklassen kurz.
Was der Backtest nicht abbildet
- Währung. Alle Reihen notieren in US-Dollar oder als Wechselkurs. Für einen Anleger in Euro kommt die Entwicklung des Dollars hinzu.
- Dividenden und Futures. Die Indizes laufen über Futures. Deren Kurs enthält keine Dividenden, dafür Finanzierungskosten. Vor September 2024 können Kontraktwechsel als kleine Sprünge in den Futures-Reihen stehen.
- Kosten und Steuern. Das monatliche Rebalancing ist kostenlos gerechnet. In einem echten Depot kosten Umschichtungen Gebühren und Steuern.
- Kurze Historie. Einige Reihen beginnen erst 2023 oder 2024. Einbrüche wie 2008 oder 2020 liegen dann außerhalb des Zeitraums.
Wie sich Korrelationen zwischen diesen Anlagen zuletzt entwickelt haben, zeigt die Korrelations-Matrix . Wie breit Ergebnisse bei schwankenden Renditen in der Zukunft streuen können, simuliert der Monte-Carlo-Rechner .
Weitere Rechner und Werkzeuge stehen in der Werkzeugübersicht.
Aktuelle Investment-Analysen
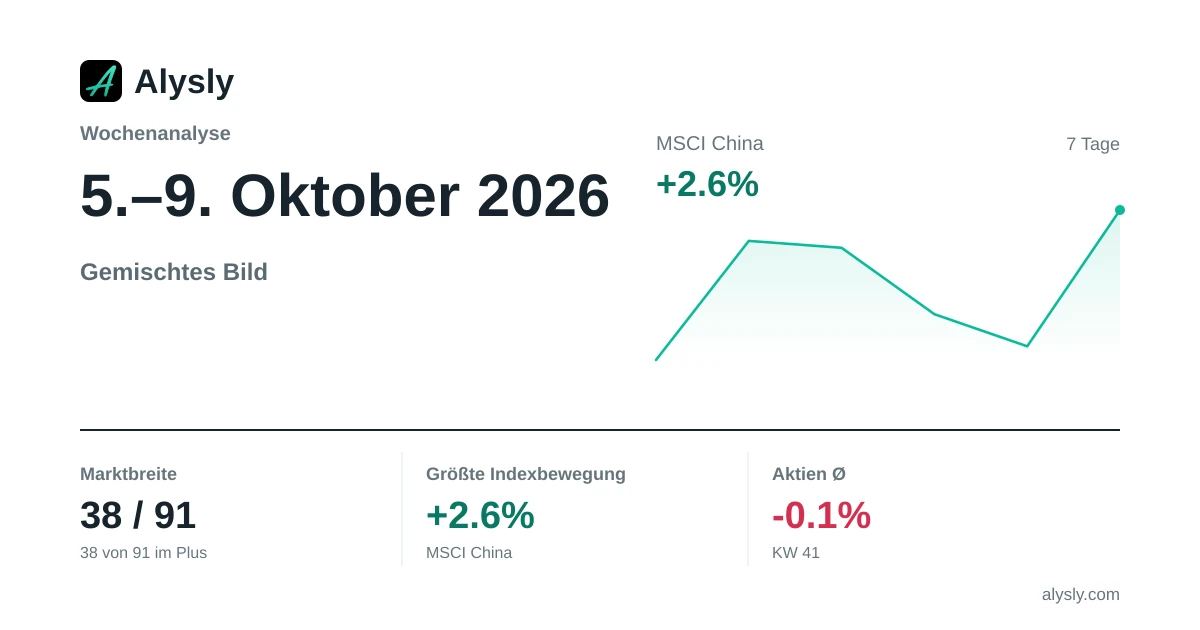 · Gemischt
Wochenanalyse: Wochengewinner MSCI China (+2,6 %) · 5.–9. Oktober 2026
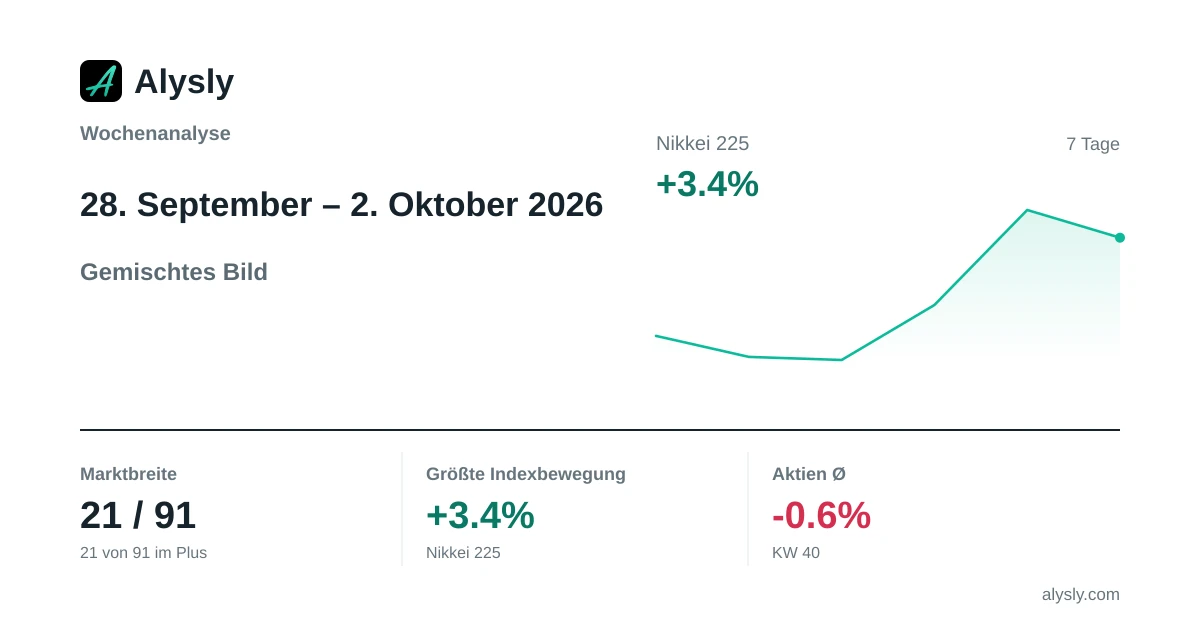 · Gemischt
Wochenanalyse: Nikkei 225 prägt die Börsenwoche (+3,4 %) · 28. September – 2. Oktober 2026
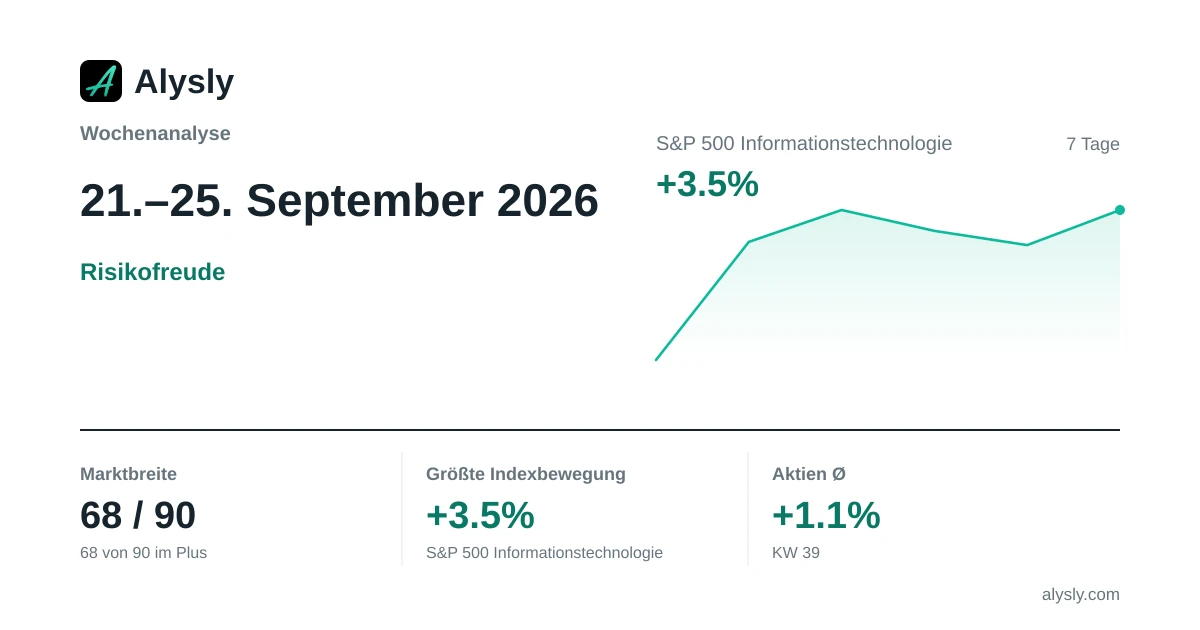 · Risk-on
Wochenanalyse: Wochengewinner S&P 500 Informationstechnologie (+3,5 %) · 21.–25. September 2026
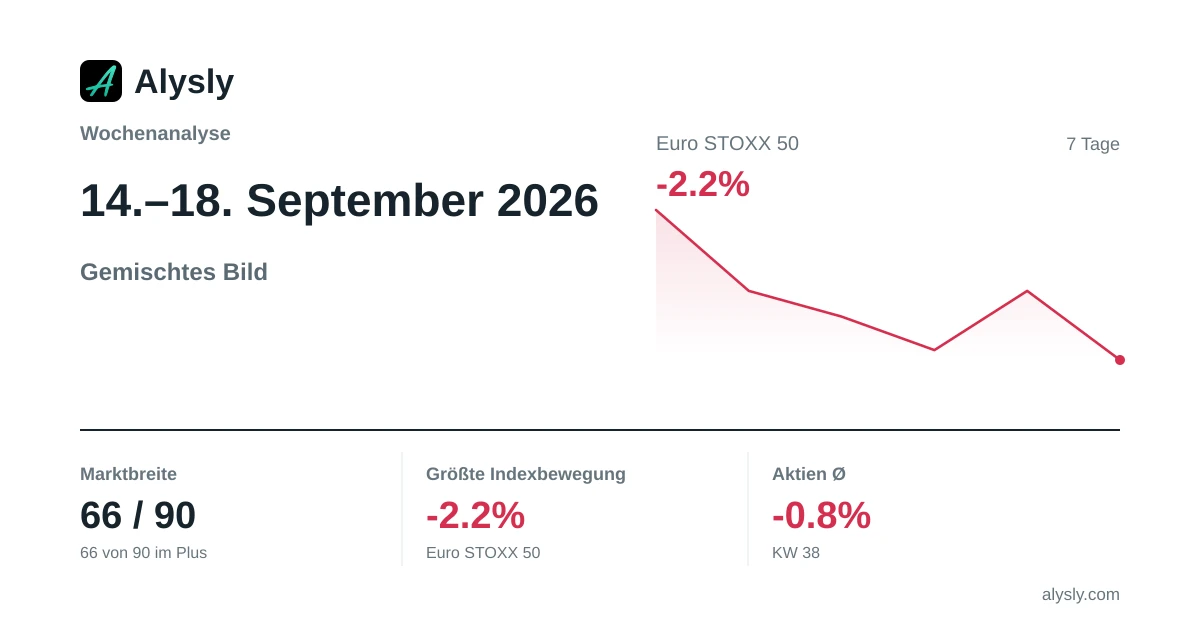 · Gemischt
Wochenanalyse: Euro STOXX 50 belastet die Börsenwoche (-2,2 %) · 14.–18. September 2026
 · Risk-off
Wochenanalyse: Wochenverlierer MSCI China (-3,6 %) · 7.–11. September 2026