Korrelations-Matrix
Die Matrix zeigt, wie eng sich Anlagen im Tagesverlauf miteinander bewegt haben. Grundlage sind die Tagesrenditen der letzten 90 Handelstage für Indizes, Rohstoffe, Edelmetalle, Devisenpaare, Kryptowährungen und Aktien mit Kurschart. Grün heißt Gleichlauf, Rot Gegenlauf.
Lädt …
So entsteht die Matrix
Für jedes Symbol berechnen wir aus den Schlusskursen die prozentuale Veränderung von Tag zu Tag. Für jedes Paar ergibt sich daraus der Pearson-Korrelationskoeffizient über die gemeinsamen Handelstage im 90-Tage-Fenster. Er liegt zwischen −1 und +1:
- +1: Beide Reihen bewegen sich im gleichen Takt, an steigenden und fallenden Tagen.
- 0: Kein linearer Zusammenhang. Die Bewegung der einen Reihe verrät nichts über die andere.
- −1: Die Reihen bewegen sich spiegelbildlich.
Die Matrix umfasst 737 Symbole, die meisten davon Einzelaktien. Voreingestellt sind Indizes, Rohstoffe mit Devisen und Krypto. Aktien lassen sich zuschalten, sonst wird die Tabelle zu groß, um sie zu lesen. Das Filterfeld grenzt die Zeilen ein, etwa auf DAX, BTC oder einen Ticker.
Wie die Werte zu lesen sind
Korrelation misst Gleichlauf, nicht Größe. Zwei Aktien mit einer Korrelation von 0,9 steigen und fallen meist gemeinsam, eine davon kann aber doppelt so stark ausschlagen. Wie stark eine Anlage schwankt, zeigt die Korrelation nicht.
Werte zwischen −0,2 und +0,2 sind in einem Fenster von 90 Tagen kaum vom Zufall zu unterscheiden. Aussagekräftig sind deutliche Werte, und auch die nur für diesen Zeitraum.
Aktien derselben Branche und desselben Landes laufen meist eng zusammen. Gold und Währungen zeigen gegenüber Aktien oft niedrige Werte. Solche Muster können sich schnell ändern: In starken Abverkäufen steigen Korrelationen zwischen riskanten Anlagen häufig gleichzeitig an, also genau dann, wenn Streuung am meisten helfen würde.
Grenzen
- Vergangenheit. 90 Tage sind eine Momentaufnahme. Über ein Jahr oder zehn Jahre können die Werte ganz anders aussehen.
- Handelszeiten. Asiatische, europäische und US-Börsen schließen zu verschiedenen Uhrzeiten, Krypto handelt rund um die Uhr. Ein Ereignis am US-Nachmittag steckt bei asiatischen Werten erst in der Rendite des Folgetags. Das drückt die Korrelation zwischen Zeitzonen.
- Linearer Zusammenhang. Pearson erfasst gleichgerichtete Bewegungen. Zusammenhänge, die nur in Extremphasen auftreten, bildet der Wert schlecht ab.
Wie ein gestreutes Portfolio über längere Zeiträume verlaufen wäre, rechnet der Portfolio-Backtester aus unseren Kursreihen. Welche Aktien in mehreren ETFs gleichzeitig stecken, zeigt die ETF-Portfolio-Analyse.
Weitere Rechner und Werkzeuge stehen in der Werkzeugübersicht.
Aktuelle Investment-Analysen
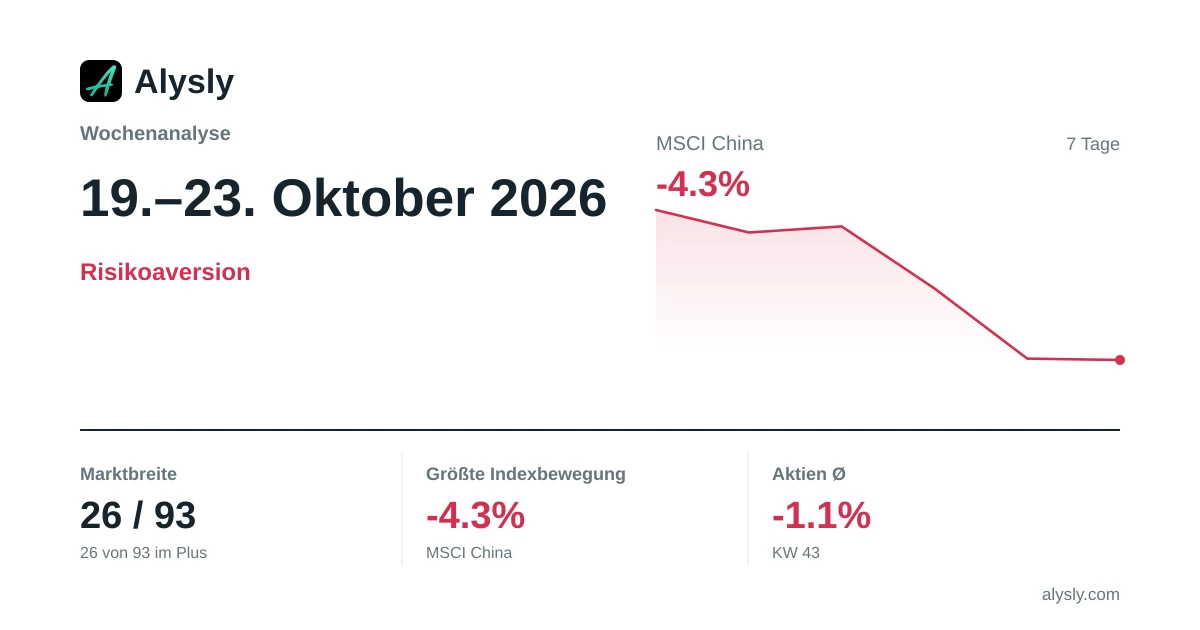 · Risk-off
Wochenanalyse: Ruhige Woche, MSCI China -4,3 % · 19.–23. Oktober 2026
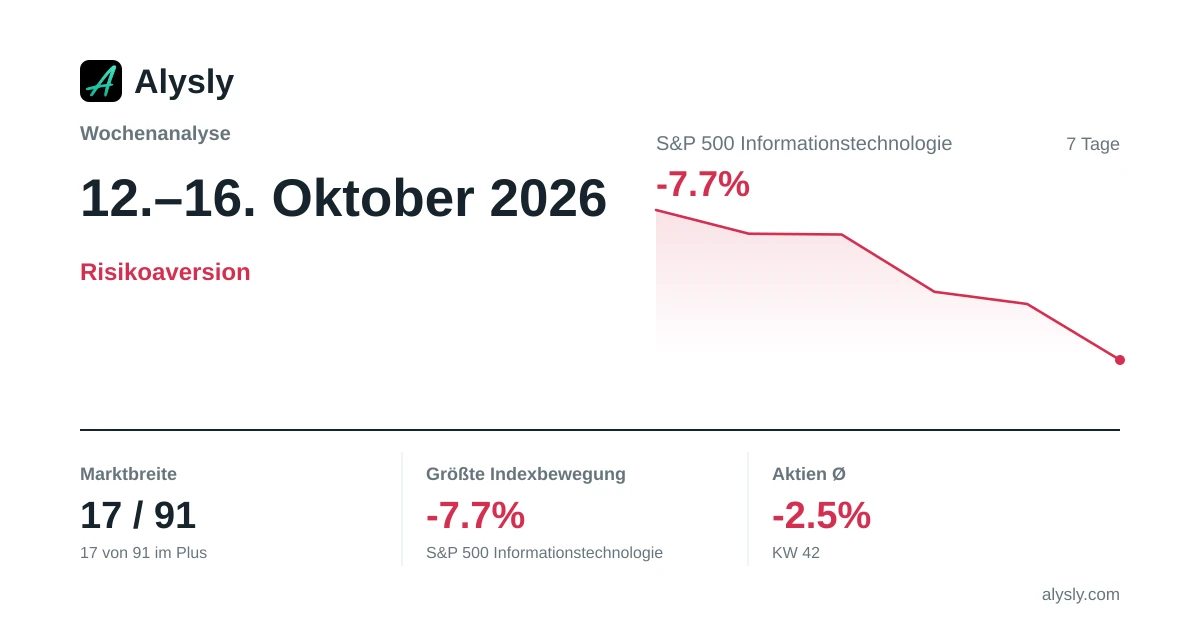 · Risk-off
Wochenanalyse: S&P 500 Informationstechnologie belastet die Börsenwoche (-7,7 %) · 12.–16. Oktober 2026
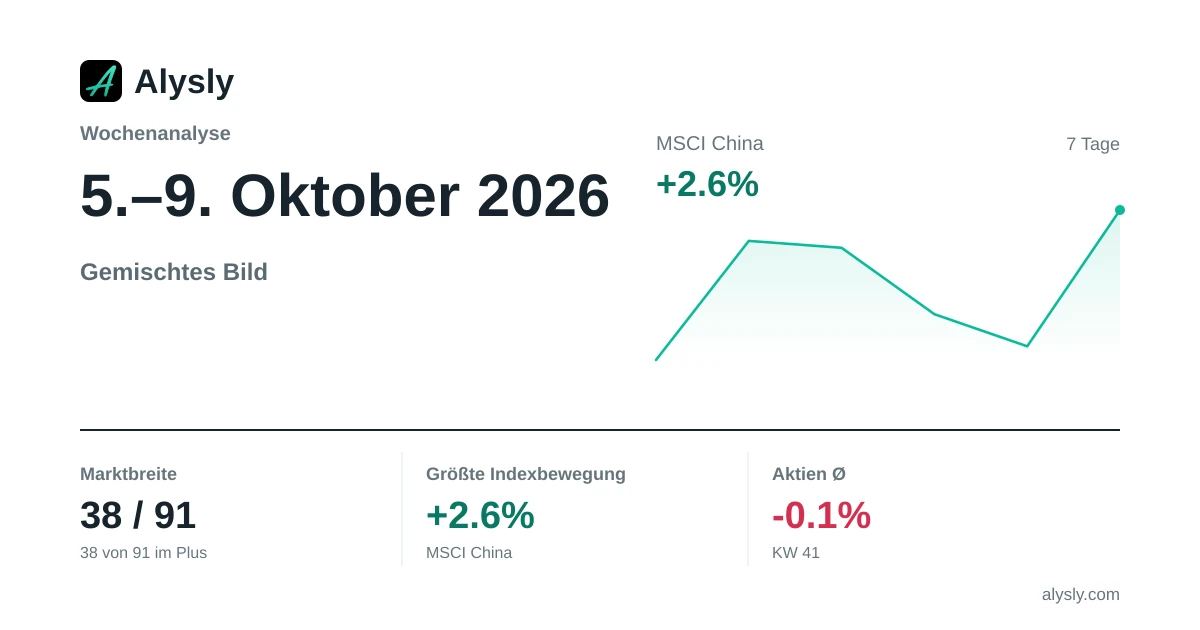 · Gemischt
Wochenanalyse: Wochengewinner MSCI China (+2,6 %) · 5.–9. Oktober 2026
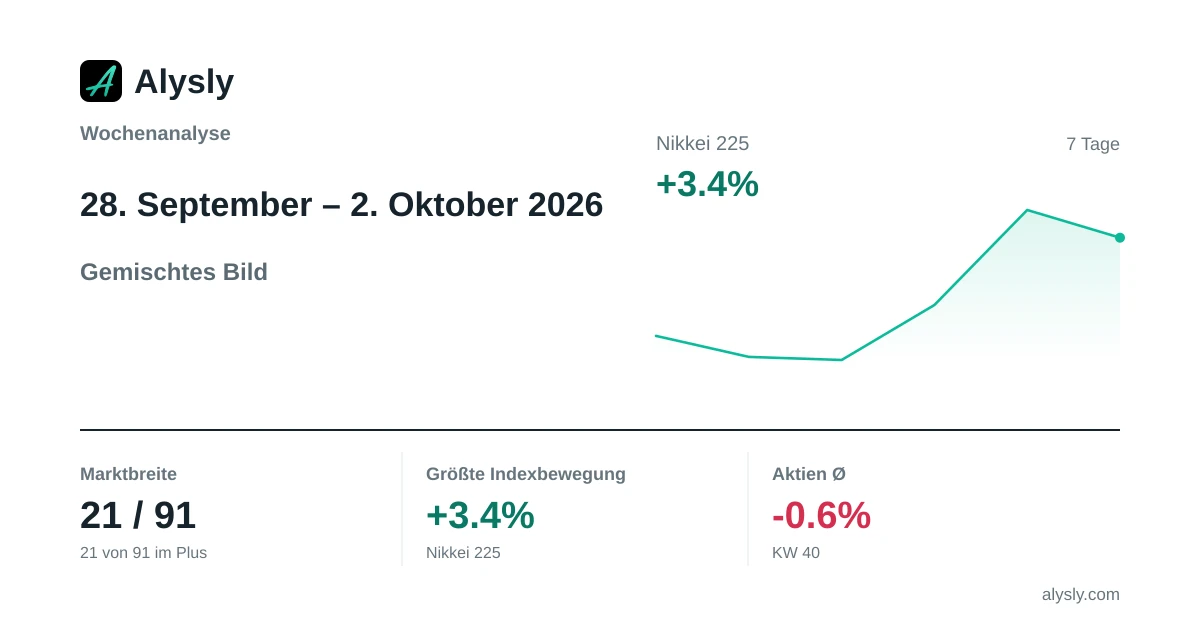 · Gemischt
Wochenanalyse: Nikkei 225 prägt die Börsenwoche (+3,4 %) · 28. September – 2. Oktober 2026
 · Risk-on
Wochenanalyse: Wochengewinner S&P 500 Informationstechnologie (+3,5 %) · 21.–25. September 2026
Aktualisiert am · Inhalt und Zahlen geprüft am