Reale (inflationsbereinigte) Rendite
7 % Rendite bei 2,5 % Inflation bedeuten nicht 7 % mehr Kaufkraft. Der Rechner zeigt die reale Rendite und den Wert eines Kapitals in heutiger Kaufkraft. Eingaben sind Startkapital, nominale Rendite, Inflation und Zeitraum.
So rechnet der Rechner
Die reale Rendite ist nicht einfach die Differenz aus Rendite und Inflation. Richtig ist: (1 + nominale Rendite) ÷ (1 + Inflation) − 1. Bei 7 % und 2,5 % sind das 4,39 %, nicht 4,5 %. Die Abweichung ist klein, sie wächst aber über viele Jahre und bei hohen Inflationsraten.
Der nominale Endwert ist das Startkapital, jedes Jahr mit der nominalen Rendite verzinst. Der reale Endwert rechnet mit der realen Rendite und zeigt, was dieser Betrag in heutigen Preisen wert wäre. Die Differenz ist der Kaufkraftverlust.
Die Inflation ist mit der zuletzt gemeldeten Jahresrate des harmonisierten Verbraucherpreisindex (HVPI) für Deutschland vorbelegt, einer amtlichen Reihe von Eurostat.
Rechenbeispiele
10.000 € Startkapital, 20 Jahre:
| Nominale Rendite | Inflation | Reale Rendite | Endwert nominal | Endwert real | Kaufkraftverlust |
|---|---|---|---|---|---|
| 7,0 % | 2,5 % | 4,39 % | 38.697 € | 23.616 € | 15.081 € |
| 7,0 % | 4,0 % | 2,88 % | 38.697 € | 17.661 € | 21.036 € |
| 3,0 % | 2,5 % | 0,49 % | 18.061 € | 11.022 € | 7.039 € |
| 2,0 % | 2,5 % | −0,49 % | 14.859 € | 9.068 € | 5.791 € |
Die letzte Zeile zeigt, was bei einer Verzinsung unter der Inflation passiert: Der Kontostand steigt von 10.000 € auf fast 15.000 €, die Kaufkraft sinkt auf rund 9.000 €. Anderthalb Prozentpunkte mehr Inflation, von 2,5 auf 4 %, kosten bei 7 % Rendite nach 20 Jahren fast 6.000 € an realem Wert.
Was der Rechner nicht abbildet
- Steuern. Steuern werden auf nominale Gewinne erhoben, auch auf den Teil, der nur die Inflation ausgleicht. Nach Steuern fällt die reale Rendite deshalb stärker ab, als die Tabelle zeigt.
- Gleichmäßige Raten. Rendite und Inflation sind über den ganzen Zeitraum konstant. In der Wirklichkeit schwanken beide. 2022 fielen etwa hohe Inflation und sinkende Kurse von Anleihen und Aktien zusammen.
- Persönliche Inflation. Der Verbraucherpreisindex misst einen Durchschnittswarenkorb. Wer anteilig mehr für Miete, Energie oder Lebensmittel ausgibt, erlebt eine andere Teuerung.
Wie sich ein fester Betrag allein durch Inflation entwertet, zeigt der Inflationsrechner . Die Entwicklung von Inflation und Zinsen in Deutschland und im Euroraum steht in der Übersicht zur Inflation .
Weitere Rechner und Werkzeuge stehen in der Werkzeugübersicht.
Aktuelle Investment-Analysen
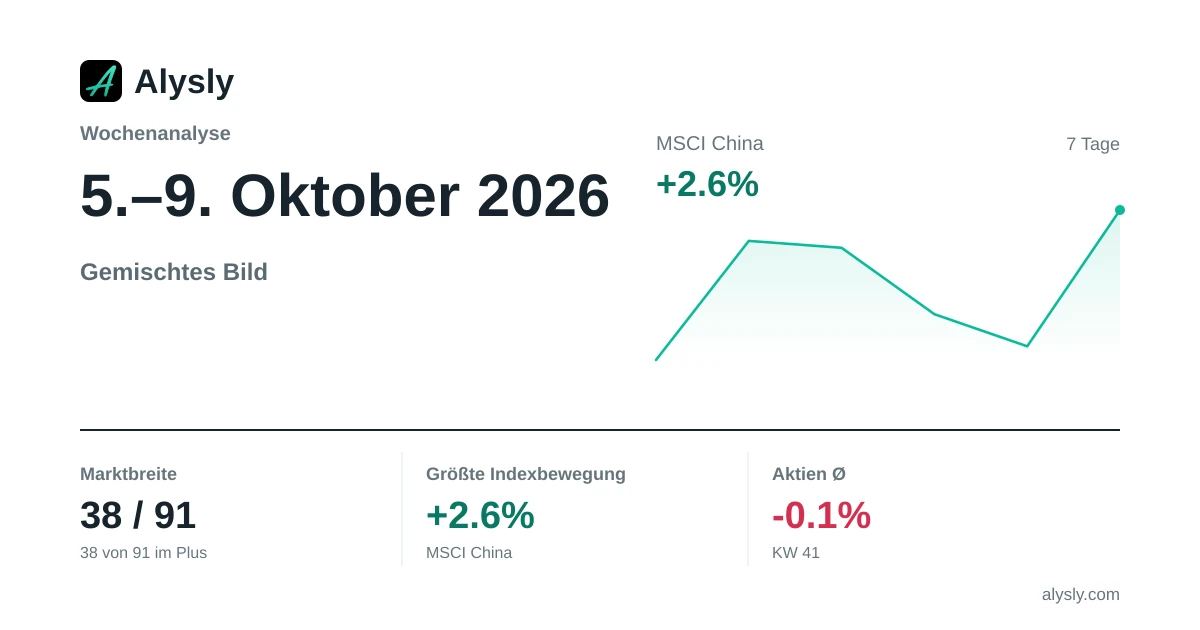 · Gemischt
Wochenanalyse: Wochengewinner MSCI China (+2,6 %) · 5.–9. Oktober 2026
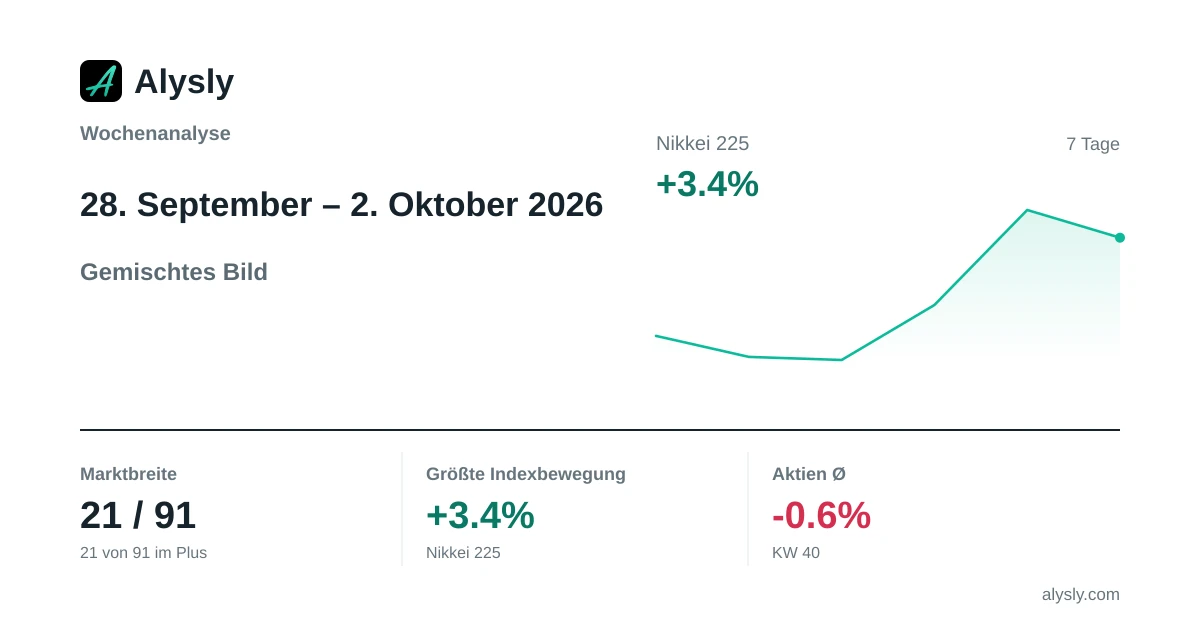 · Gemischt
Wochenanalyse: Nikkei 225 prägt die Börsenwoche (+3,4 %) · 28. September – 2. Oktober 2026
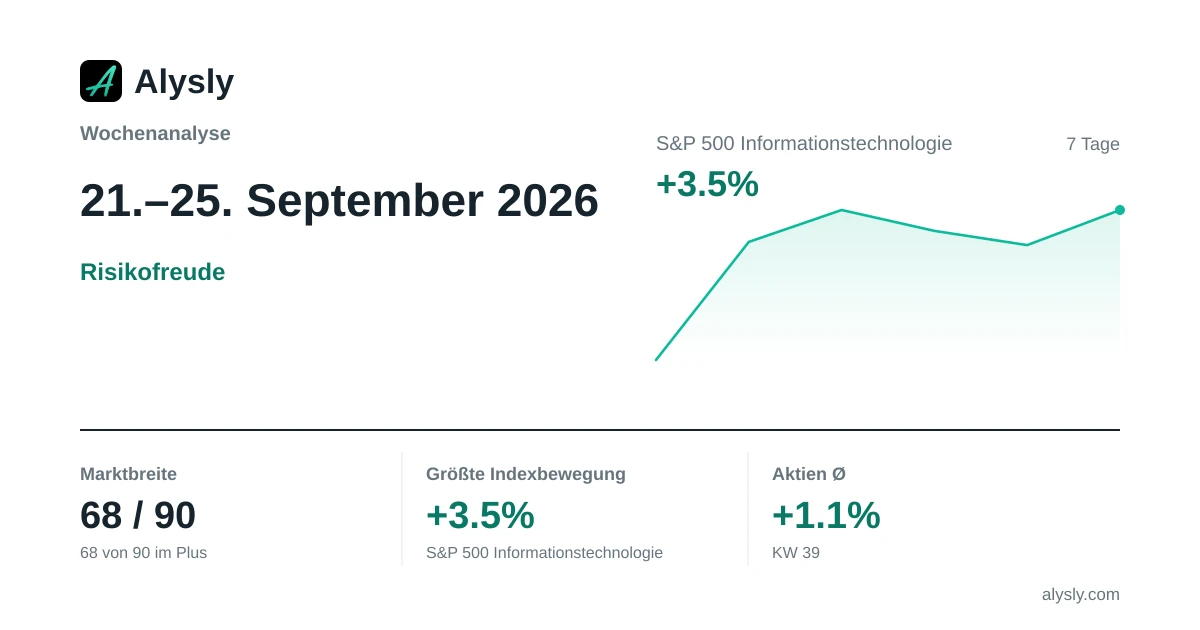 · Risk-on
Wochenanalyse: Wochengewinner S&P 500 Informationstechnologie (+3,5 %) · 21.–25. September 2026
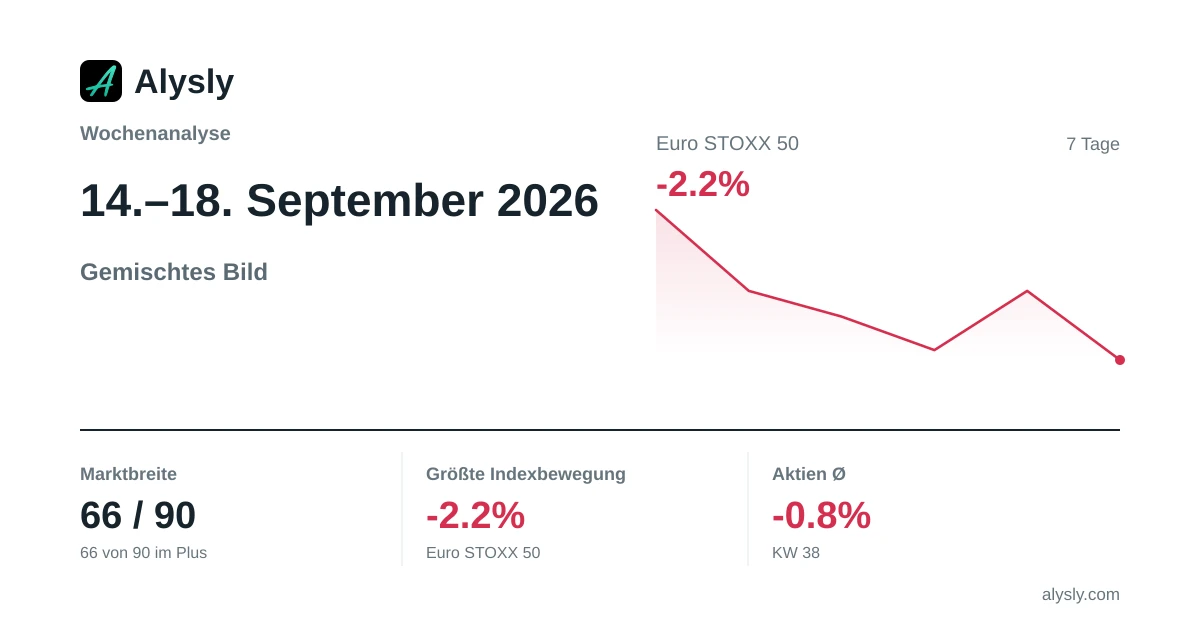 · Gemischt
Wochenanalyse: Euro STOXX 50 belastet die Börsenwoche (-2,2 %) · 14.–18. September 2026
 · Risk-off
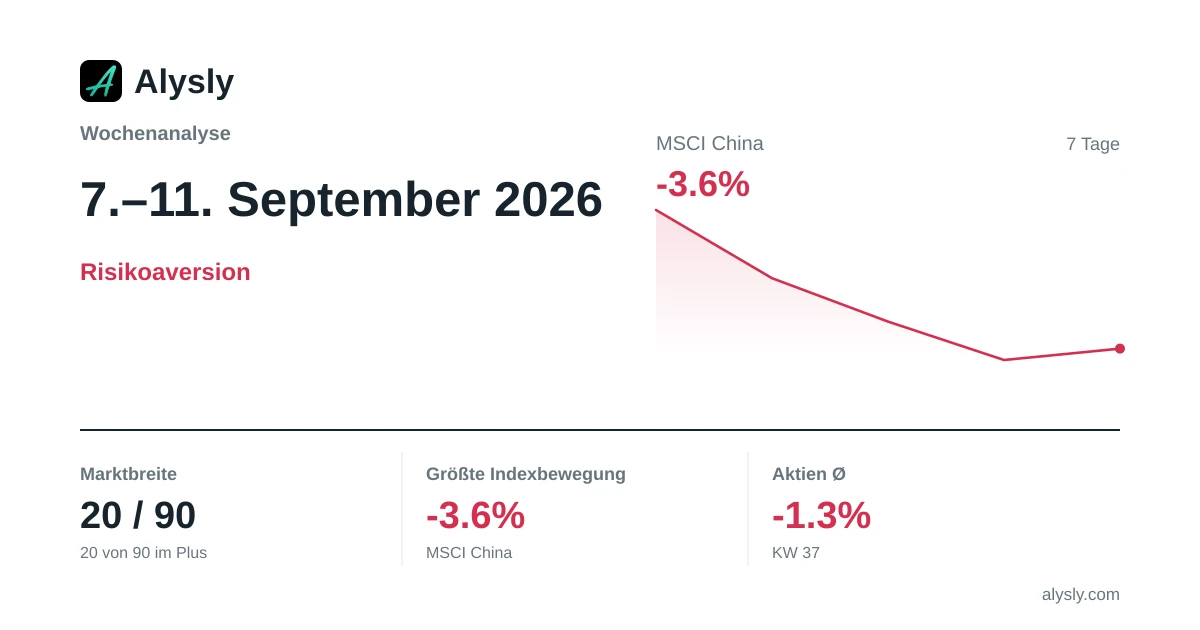
Wochenanalyse: Wochenverlierer MSCI China (-3,6 %) · 7.–11. September 2026