Level 0 Geldanlage- & ETF-Grundlagen · Teil 7/16
Sparplan oder Einmalanlage: was historische Daten zeigen
Für einen größeren Betrag gibt es zwei Wege: ihn auf einmal anzulegen oder ihn über einen Sparplan auf mehrere Monate zu verteilen.
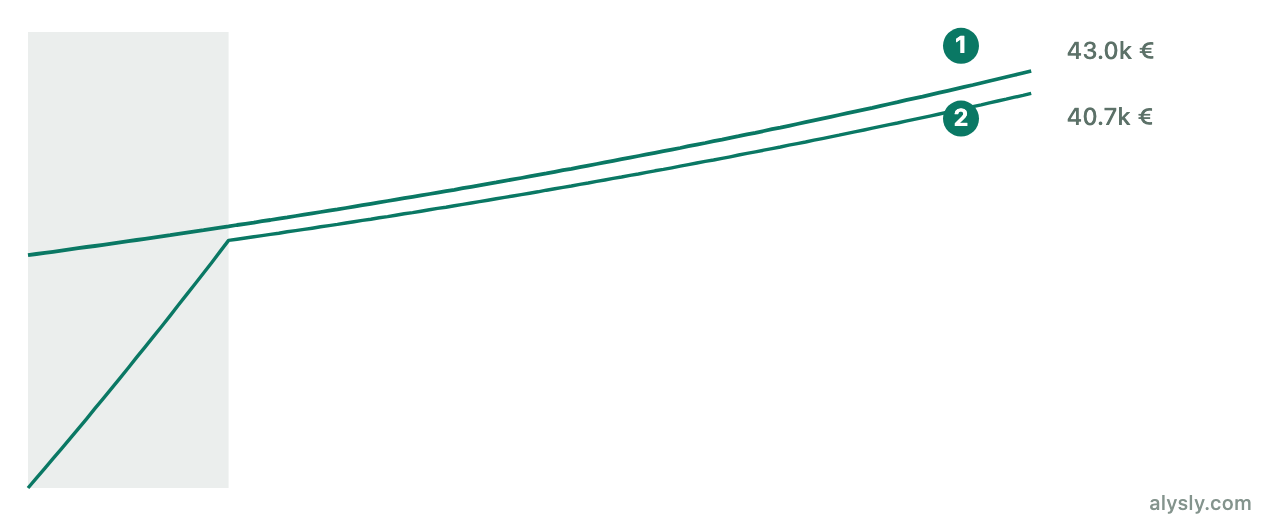
- Einmalanlage: In historischen Vergleichen lag sie im Durchschnitt meist vorn, weil Aktienmärkte über lange Zeiträume häufiger gestiegen als gefallen sind. Das verteilte Geld war in dieser Zeit weniger lange investiert.
- Verteilte Anlage (Cost-Average): Sie verringert das Risiko, den gesamten Betrag unmittelbar vor einem Kursrückgang anzulegen. Sie senkt die Schwankung des Ergebnisses, erhöht aber nicht die erwartete Rendite.
Beide Varianten lassen sich im Sparplan-Rechner mit eigenen Zahlen vergleichen: eine Monatsrate über einen Zeitraum gegen eine einmalige Startanlage.
Einordnung
Historische Durchschnitte sagen nichts darüber, welcher Weg im Einzelfall besser abschneidet. Welche Variante passt, hängt davon ab, wie ein möglicher Rückgang direkt nach der Anlage getragen werden kann.
Drei Verläufe im Vergleich
12.000 € auf einmal gegen 1.000 € zu Beginn jedes Monats, bewertet nach zwölf Monaten, ohne Kosten:
| Verlauf des Markts | Einmalanlage | Sparplan |
|---|---|---|
| stetig +0,5 % im Monat | 12.740 € | 12.397 € |
| im ersten Monat −15 %, danach +1,35 % im Monat | 11.821 € | 12.917 € |
| stetig −1 % im Monat | 10.637 € | 11.248 € |
Steigt der Markt, liegt die Einmalanlage vorn, weil das ganze Geld von Anfang an mitwächst. Fällt er kurz nach dem Start, kauft der Sparplan günstiger nach und hat am Ende mehr. Im zweiten Fall liegt er sogar über der Einzahlung, obwohl der Markt unter seinem Ausgangsstand schließt. Eine viel zitierte Auswertung von Vanguard aus dem Jahr 2012 untersuchte die USA, Großbritannien und Australien. Dort lag die Einmalanlage in rund zwei Dritteln der untersuchten Zeiträume vorn.
Was in der Rechnung fehlt
- Zinsen auf das wartende Geld: Beim Sparplan liegt der noch nicht angelegte Teil eine Weile auf dem Konto. Bringt er dort Zinsen, verringert das den Nachteil in steigenden Märkten.
- Kosten: Sparpläne sind bei vielen Brokern ohne Ordergebühr, Einzelkäufe kosten dagegen oft eine feste Gebühr. Bei kleinen Raten fällt das ins Gewicht.
Nur Information, keine Anlageberatung.