Level 0 ETF-Grundlagen · Teil 8/14
ETF & Steuern in Deutschland: Das Wichtigste
Gewinne aus ETFs unterliegen in Deutschland der Abgeltungsteuer (25 % zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer). Drei Begriffe bestimmen, wie viel davon tatsächlich anfällt.
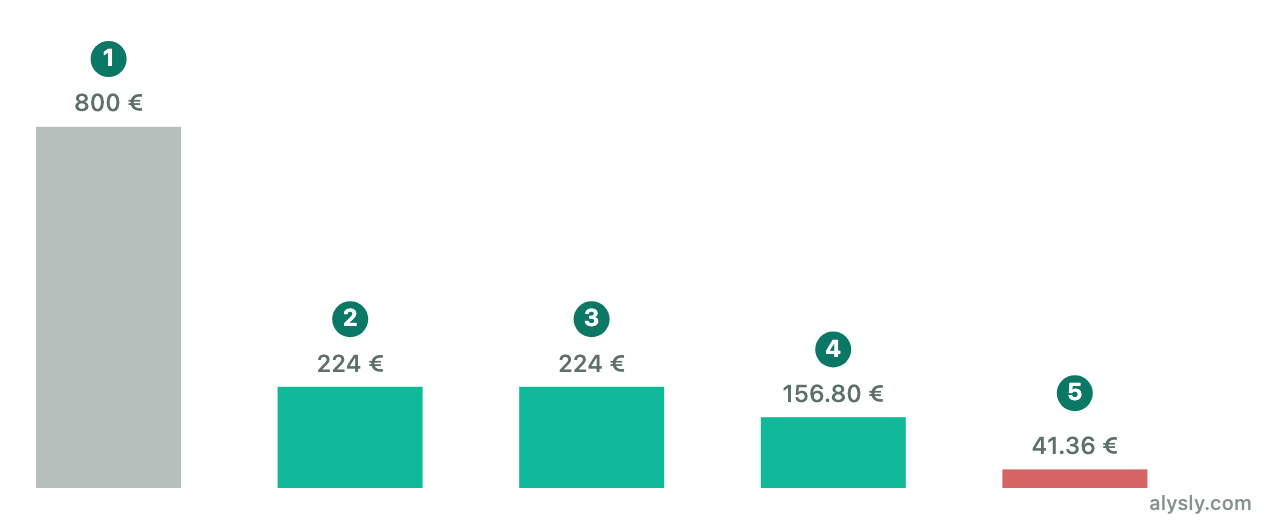
1. Sparerpauschbetrag: der Freibetrag
Pro Jahr bleiben 1.000 € Kapitalerträge steuerfrei (zusammen veranlagte Ehepaare: 2.000 €). Berücksichtigt wird der Betrag automatisch, wenn beim Broker ein Freistellungsauftrag vorliegt.
2. Teilfreistellung: Ausgleich für Aktien-ETFs
Bei Aktienfonds (mindestens 51 % Aktienanteil) sind 30 % der Erträge steuerfrei. Das gleicht aus, dass auf Fondsebene bereits Steuern anfallen, und senkt die effektive Steuerlast auf Gewinne aus Aktien-ETFs.
3. Vorabpauschale: Steuer auf thesaurierende ETFs
Weil thesaurierende ETFs keine Dividenden auszahlen, greift die Vorabpauschale: eine jährlich vorab berechnete Steuer auf einen fiktiven Mindestertrag. So werden auch thesaurierende Fonds laufend besteuert.
- Sie fällt nur an, wenn der Fonds im Jahr im Plus lag.
- Sie ist meist gering und wird beim späteren Verkauf angerechnet (keine Doppelbesteuerung).
- Deutsche Broker ziehen sie automatisch vom Verrechnungskonto ein.
Depot im Ausland
Ausländische Broker führen keine deutsche Abgeltungsteuer ab. Die Erträge sind dann selbst in der Steuererklärung anzugeben; bei einem deutschen Broker geschieht der Abzug automatisch.
Dieser Artikel dient der allgemeinen Information und ersetzt keine Steuerberatung. Steuerregeln können sich ändern.