Level 0 ETF-Grundlagen · Teil 1/14
Was sind ETFs? Einfach erklärt
Ein ETF (Exchange Traded Fund, „börsengehandelter Fonds") ist ein Investmentfonds, der wie eine einzelne Aktie an der Börse gekauft und verkauft wird. Ein Anteil entspricht dabei nicht einer einzelnen Firma, sondern einem kleinen Stück vieler Unternehmen gleichzeitig.
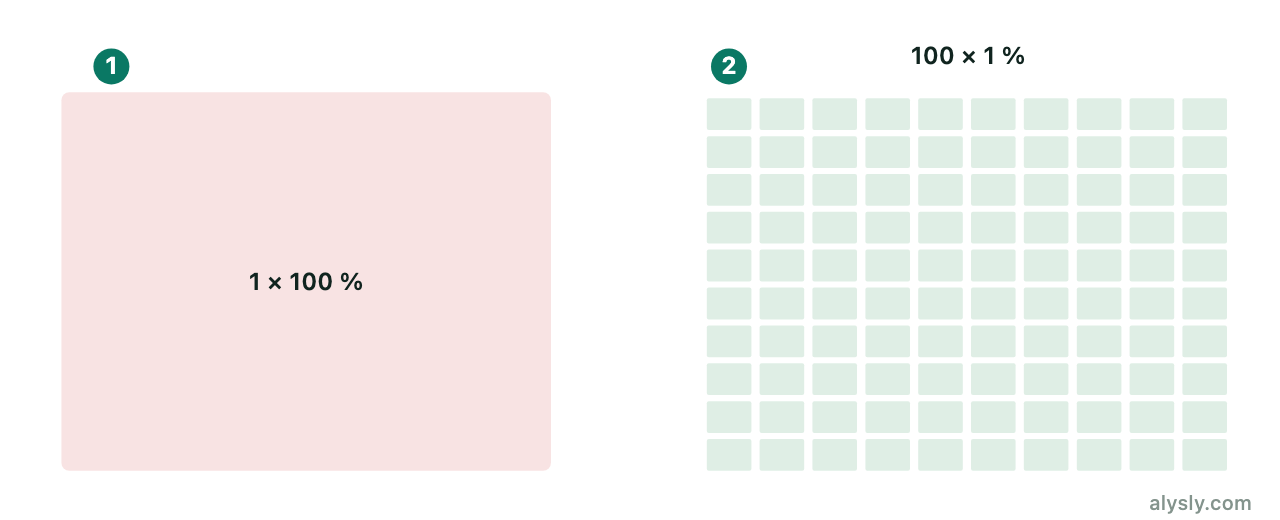
Wie ein ETF funktioniert
Die meisten ETFs bilden einen Index nach, zum Beispiel den S&P 500 mit 500 großen US-Firmen oder den MSCI World mit rund 1.400 Firmen aus 23 Industrieländern. Das Geld in einem MSCI-World-ETF verteilt sich anteilig auf all diese Firmen, gewichtet nach ihrem Börsenwert.
Der ETF wird passiv verwaltet: Er bildet den Index nach, statt dass ein Fondsmanager einzelne Aktien auswählt. Das hält die Kosten niedrig.
Eigenschaften von ETFs
- Breite Streuung: Ein Welt-ETF verteilt das Kapital auf über tausend Unternehmen. Der Ausfall einer einzelnen Firma fällt dadurch kaum ins Gewicht.
- Niedrige laufende Kosten: Die jährlichen Gebühren (TER ) liegen bei breiten Index-ETFs oft bei 0,10 bis 0,25 %, ein Bruchteil der Kosten aktiv verwalteter Fonds.
- Transparenz: Die enthaltenen Aktien sind jederzeit einsehbar. Auf Alysly steht die Zusammensetzung auf jeder ETF-Seite.
- Handelbarkeit: ETFs lassen sich während der Börsenzeiten kaufen und verkaufen, auch in kleinen Beträgen über einen Sparplan .
Streuung schützt vor dem Risiko einzelner Unternehmen, nicht vor Kursrückgängen des gesamten Marktes. Auch ein breiter ETF kann in einer Krise deutlich an Wert verlieren.
Wie der Kurs nah am Fondsvermögen bleibt
Ein ETF hat zwei Märkte. An der Börse handeln Anleger bestehende Anteile untereinander. Im Hintergrund können Banken und Handelshäuser, sogenannte Authorized Participants, neue Anteile schaffen, indem sie dem Fonds die zugrunde liegenden Wertpapiere liefern, oder Anteile gegen diese Wertpapiere zurückgeben. Entfernt sich der Börsenkurs vom Wert der enthaltenen Papiere, lohnt es sich, die Lücke zu schließen. Dadurch bleibt der Kurs während der Handelszeit nah am Nettoinventarwert (NAV).
Nicht jeder ETF hält die Indexaktien selbst. Synthetische ETFs bilden den Index über eine Tauschvereinbarung (Swap) mit einer Bank nach. Die meisten großen Index-ETFs in Europa halten ihre Wertpapiere physisch.
ETF, Indexfonds und Investmentfonds
Die Begriffe überschneiden sich. Ein Indexfonds ist jeder Fonds, der einen Index nachbildet, ob börsengehandelt oder nicht. Einen klassischen Investmentfonds kauft man über die Fondsgesellschaft und gibt ihn dorthin zurück, einmal täglich zum NAV. Ein ETF ist ein Fonds, der zusätzlich den ganzen Tag an der Börse gehandelt wird. Die meisten ETFs sind Indexfonds, und jeder ETF ist ein Investmentfonds; ein klassischer Fonds lässt sich dagegen nicht an der Börse handeln. Daneben gibt es aktiv verwaltete ETFs, bei denen ein Fondsmanager die Positionen auswählt. Sie machen einen kleinen Teil des Marktes aus.
Wann ein ETF ausschüttet
Ein ausschüttender ETF sammelt die Dividenden seiner Positionen und zahlt sie aus, meist vierteljährlich oder halbjährlich, manchmal monatlich oder einmal im Jahr. Die Termine legt die Fondsgesellschaft fest und veröffentlicht sie. Ein thesaurierender ETF legt die Dividenden wieder an; beim Anleger kommt keine Zahlung an, stattdessen wächst der Fondswert um diesen Betrag. Den Unterschied erklärt der Beitrag zu ausschüttenden und thesaurierenden ETFs .
Wie ETF-Anbieter verdienen: die TER
Die laufenden Kosten (TER) werden nicht gesondert in Rechnung gestellt. Der Fonds entnimmt sie nach und nach aus seinem Vermögen, sie stecken also bereits im veröffentlichten NAV und in der Wertentwicklung. Bei einer TER von 0,20 % kostet eine Position von 10.000 € rund 20 € im Jahr, solange ihr Wert gleich bleibt. Ordergebühren beim Broker und die Spanne zwischen An- und Verkaufskurs kommen hinzu; der Beitrag zu ETF-Gebühren behandelt alle Posten.
Leerverkauf und Kauf auf Kredit
Weil ETFs wie Aktien gehandelt werden, können Broker sie für Leerverkäufe oder für den Kauf auf Kredit zulassen. Ob das möglich ist, hängt vom Broker, von der Kontoart und vom Land ab. Beides erhöht das Risiko: Eine Leerverkaufsposition kann mehr verlieren als den eingesetzten Betrag, und ein Kredit muss auch dann zurückgezahlt werden, wenn der ETF fällt. Die Studie Warum Trader Geld verlieren zeigt, wie schnell ein Hebel aus einem gewöhnlichen Verlust eine Zwangsschließung macht.
Seit wann es ETFs gibt: kurze Geschichte
Der erste US-ETF, der SPDR S&P 500 ETF Trust, wird seit Januar 1993 gehandelt. In Deutschland sind ETFs seit April 2000 auf Xetra handelbar.
Was konkret enthalten ist
Jede ETF-Seite bei Alysly zeigt die Top-Positionen sowie die Verteilung auf Branchen und Länder. Der ETF-Vergleich zeigt, wie stark sich zwei Fonds überschneiden.
Die aktuelle Zusammensetzung des MSCI World als Beispiel:
Dieser Artikel dient der Information und ist keine Anlageberatung.