Immobilie vs. ETF-Portfolio
Der Rechner stellt zwei Wege nebeneinander, dasselbe Geld über Jahre anzulegen: eine vermietete Wohnimmobilie und ein ETF-Portfolio. Beide bekommen dasselbe Startkapital und dieselbe monatliche Sparrate.
So rechnet der Rechner
Für beide Seiten gilt dieselbe Formel: Startkapital und monatliche Rate wachsen mit einer festen Jahresrendite, monatlich verzinst. Unterschiedlich ist nur die Rendite.
- ETF: die eingegebene ETF-Rendite.
- Immobilie: Wertsteigerung plus Netto-Mietrendite. Die Netto-Mietrendite ist die Jahresmiete nach nicht umlegbaren Kosten im Verhältnis zum Kaufpreis.
Die Wertsteigerung ist mit einer tatsächlichen Entwicklung vorbelegt, nicht mit einer runden Zahl. Zur Auswahl stehen amtliche Preisindizes für Wohnimmobilien: Eurostat für die EU-Länder, der Case-Shiller-Index für die USA. Vorbelegt ist Deutschland mit rund 2,9 % pro Jahr über 21 Jahre (Stand der Reihe: 31.03.2026). Die Spanne reicht von 0,1 % in Italien bis 5,6 % in Portugal. Wie sich die Reihen im Einzelnen entwickelt haben, zeigt die Übersicht zu Immobilienpreisen .
Rechenbeispiel
50.000 € Startkapital, 500 € im Monat, 20 Jahre, 6,5 % ETF-Rendite und 3,0 % Netto-Mietrendite. Eingezahlt werden in beiden Fällen 170.000 €.
| Wertsteigerung der Immobilie | ETF-Portfolio | Immobilie | Differenz |
|---|---|---|---|
| 2,9 % (Deutschland) | 428.033 € | 390.552 € | 37.481 € für den ETF |
| 0,1 % (Italien) | 428.033 € | 258.829 € | 169.204 € für den ETF |
| 5,6 % (Portugal) | 428.033 € | 594.987 € | 166.954 € für die Immobilie |
| 2,9 %, Mietrendite nur 2,0 % | 428.033 € | 336.118 € | 91.915 € für den ETF |
Das Ergebnis hängt fast ganz an zwei Annahmen: der Wertsteigerung am Standort und der Mietrendite nach Kosten. Ein Prozentpunkt weniger Mietrendite verschiebt den Abstand nach 20 Jahren um über 50.000 €.
Was der Vergleich bewusst weglässt
- Kredit und Hebel. Die meisten Immobilien werden finanziert. Ein Kredit vergrößert Gewinne und Verluste auf das eingesetzte Eigenkapital. Der Rechner vergleicht ungehebelt. Wie sich eine Finanzierung zusammensetzt, zeigen der Bauzinsen-Rechner und der Rechner für Kaufnebenkosten .
- Kaufnebenkosten, Instandhaltung und Leerstand. Grunderwerbsteuer, Notar und Makler kosten je nach Bundesland 5 bis über 10 % des Kaufpreises. Sie gehören in die Netto-Mietrendite oder mindern das Startkapital.
- Steuern. Mieteinnahmen, Abschreibung, die Spekulationsfrist von zehn Jahren und die Abgeltungsteuer auf ETF-Erträge folgen unterschiedlichen Regeln.
- Ein einzelnes Objekt ist kein Index. Die Indizes messen den Durchschnitt eines Landes. Lage und Zustand einer Wohnung entscheiden über ihre Entwicklung mehr als der Landesdurchschnitt.
- Schwankungen. Beide Rendite-Annahmen gelten gleichmäßig jedes Jahr. ETF-Kurse schwanken sichtbar, Immobilienpreise werden seltener gemessen und wirken deshalb ruhiger.
Weitere Rechner und Werkzeuge stehen in der Werkzeugübersicht.
Aktuelle Investment-Analysen
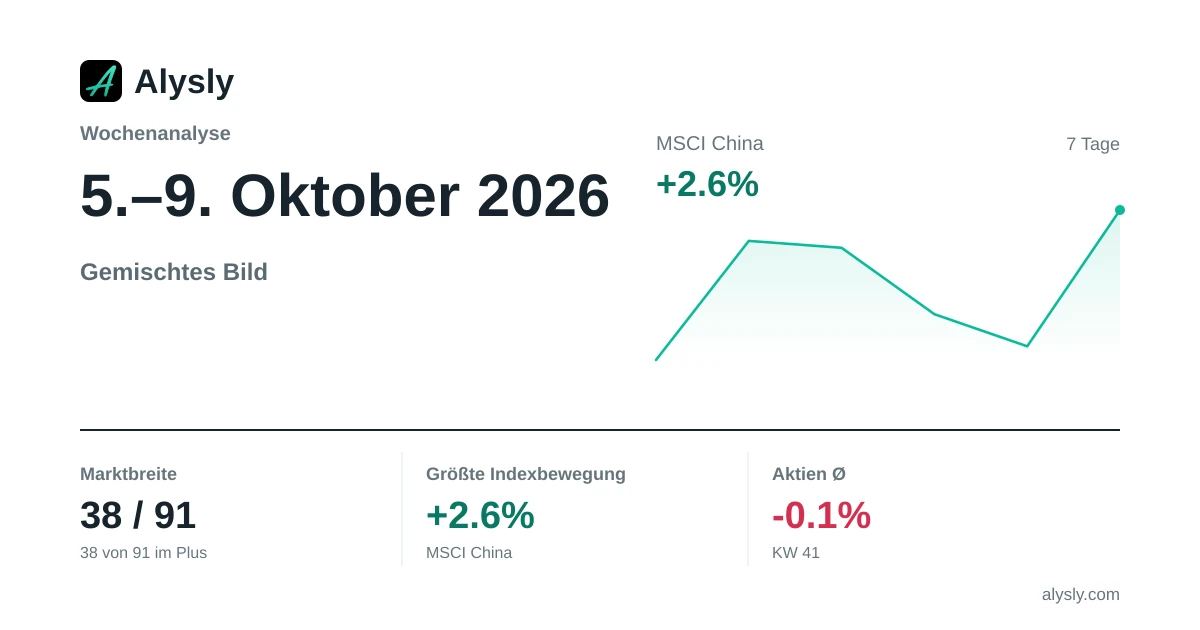 · Gemischt
Wochenanalyse: Wochengewinner MSCI China (+2,6 %) · 5.–9. Oktober 2026
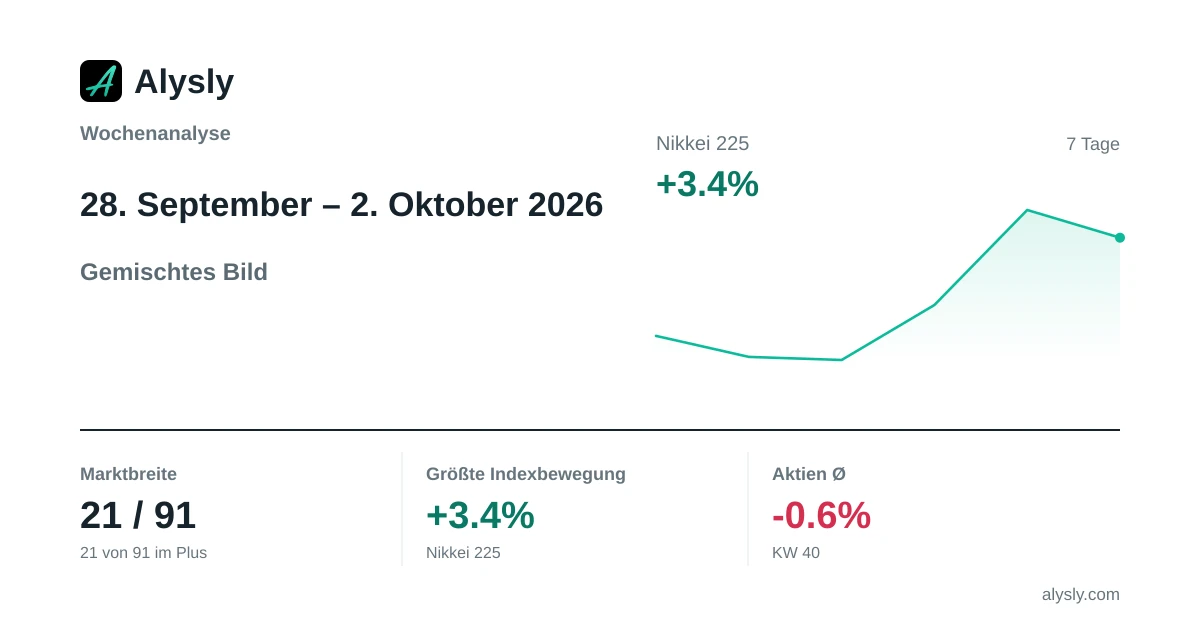 · Gemischt
Wochenanalyse: Nikkei 225 prägt die Börsenwoche (+3,4 %) · 28. September – 2. Oktober 2026
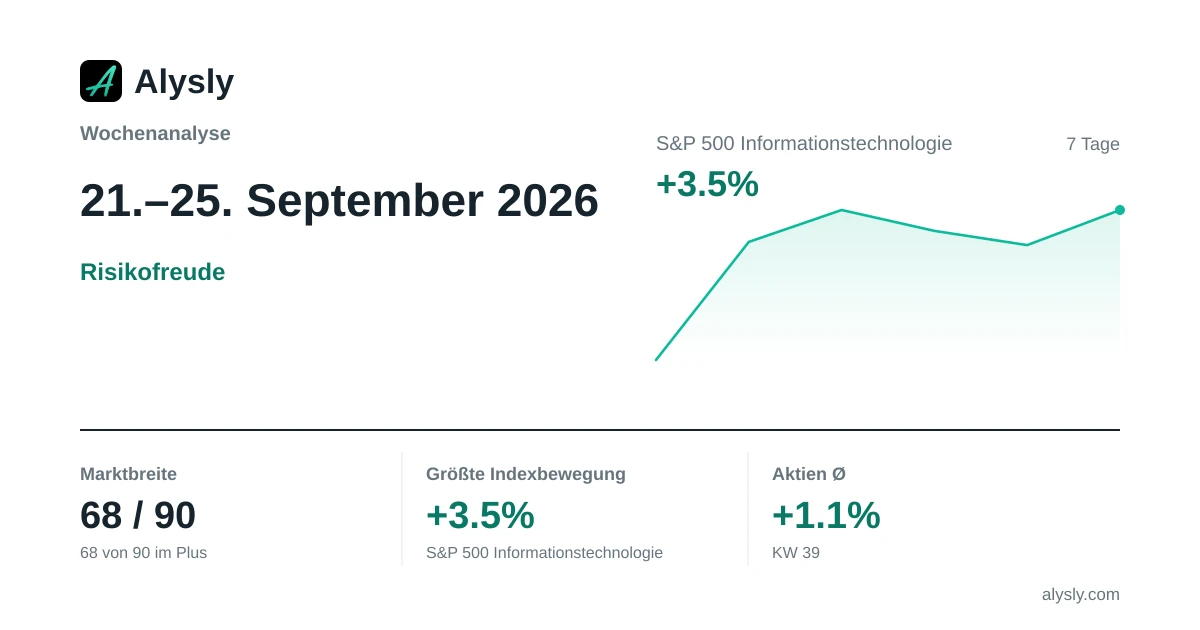 · Risk-on
Wochenanalyse: Wochengewinner S&P 500 Informationstechnologie (+3,5 %) · 21.–25. September 2026
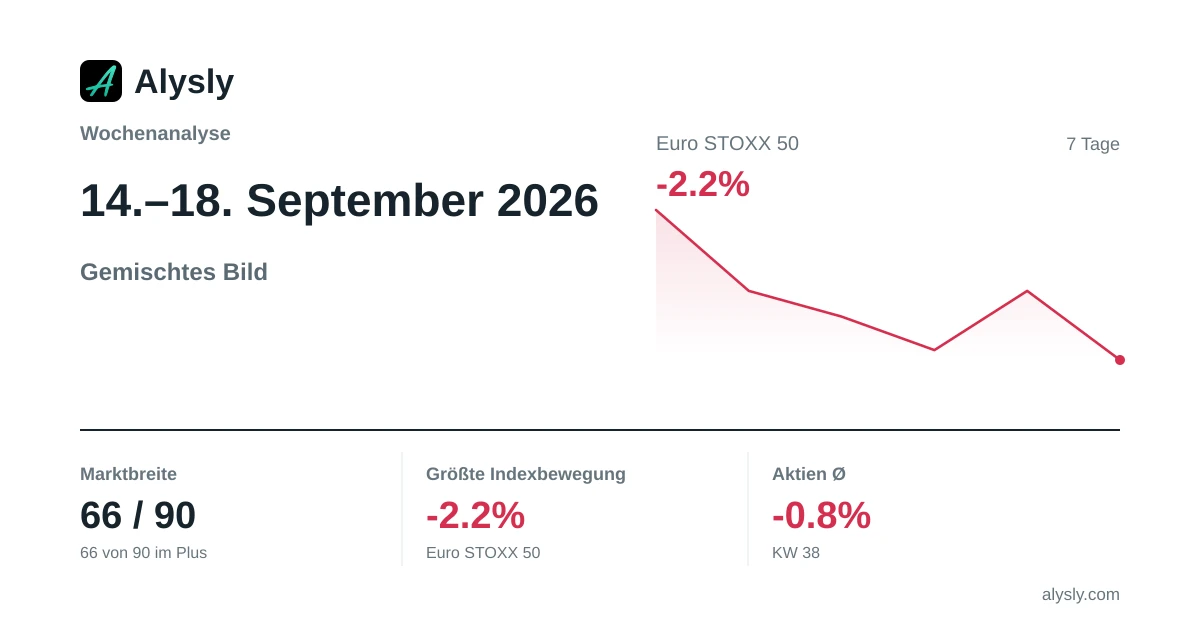 · Gemischt
Wochenanalyse: Euro STOXX 50 belastet die Börsenwoche (-2,2 %) · 14.–18. September 2026
 · Risk-off
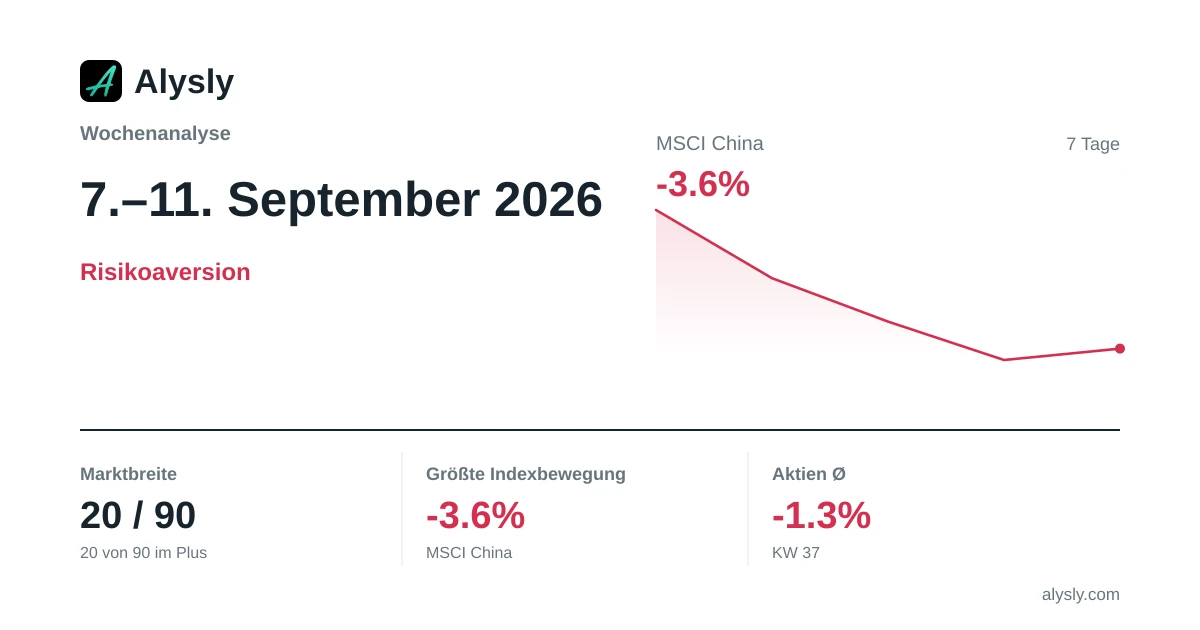
Wochenanalyse: Wochenverlierer MSCI China (-3,6 %) · 7.–11. September 2026